


Rinnovabili e batterie stanno cambiando il modo di produrre e usare energia, digitalizzazione e AI quello di gestire informazione e processi. Le due trasformazioni stanno così convergendo in una nuova rivoluzione industriale costruita intorno all’elettrone.
È la tesi di The Age of Power, rapporto pubblicato dal think tank Ember ieri, 16 settembre (documento in basso). Alla base ci sono cinque tecnologie comuni – chip, batterie, elettronica di potenza, motori elettrici e sensori – il cui costo complessivo è sceso di circa il 99% dal 1990.
Intanto la quota dell’elettricità sui consumi finali mondiali resta al 21%, mentre circa il 75% della domanda sarebbe già oggi elettrificabile in modo economicamente conveniente e quasi il 90% dal punto di vista tecnico (si veda il grafico seguente).
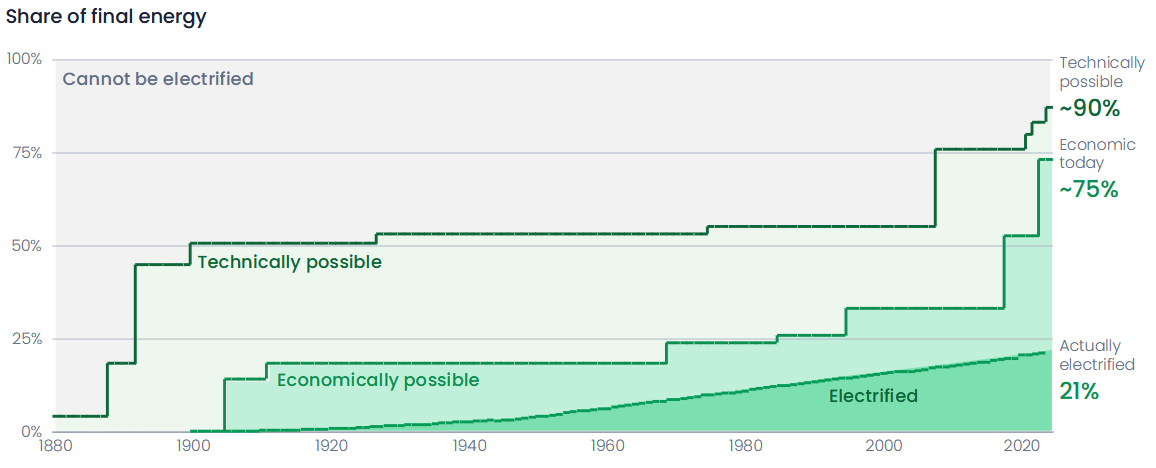
La distanza maggiore resta nei trasporti, dove nel 2023 appena l’1,5% dei consumi finali era elettrico, contro il 36% negli edifici e il 30% nell’industria. Ma auto, veicoli commerciali, camion e due ruote elettriche sono ormai tutti in crescita.
Le Fer 24/7 sono già qui
Sul lato dell’offerta, il rapporto ricorda che dal 2010 c’è stato un calo dell’89% dell’Lcoe del fotovoltaico e del 93% del costo delle batterie.
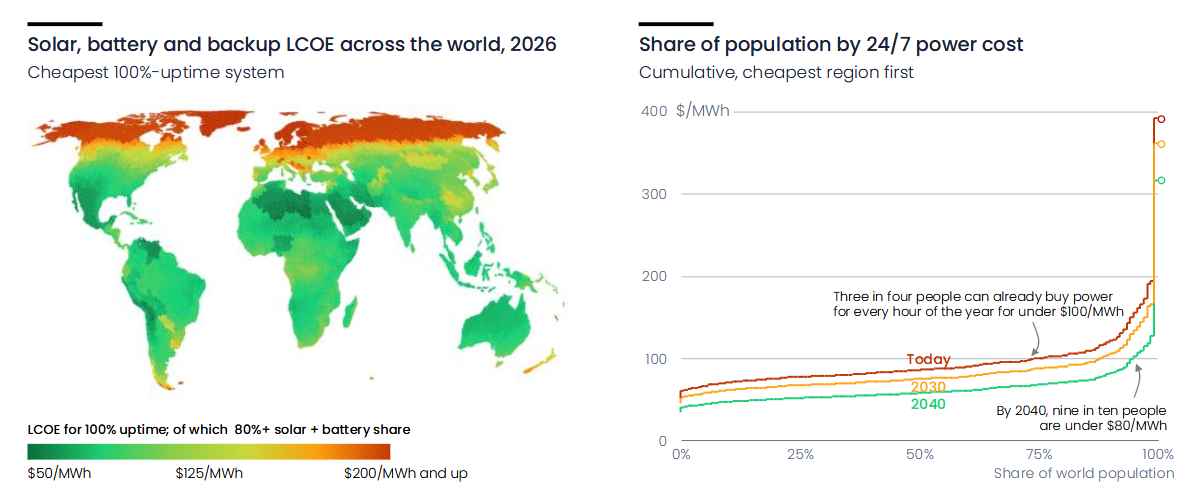
Secondo una modellizzazione Ember, tre quarti della popolazione mondiale vivono già in aree dove un sistema solare, batterie e backup capace di fornire elettricità in continuità avrebbe un costo inferiore a 100 $/MWh. Entro il 2040 nove persone su dieci potrebbero scendere sotto 80 $/MWh.
Più che i costi, osserva il report, il limite si sta spostando su reti e flessibilità: circa 3.000 GW di progetti sono in coda per la connessione e solo il 3% del carico medio mondiale è realmente flessibile.
Per Ember prezzi negativi e curtailment riflettono soprattutto questo deficit di coordinamento, che digitale e automazione possono contribuire a ridurre.
AI ed elettrificazione si spingono a vicenda
L’AI richiede sempre più elettricità e connessioni, ma la sua evoluzione verso applicazioni fisiche – robot, mezzi autonomi, logistica e produzione industriale – dipende anche dall’elettrificazione dei processi che dovrà controllare.
In uno scenario definito dallo stesso rapporto “indicative bullish case”, cioè ottimistico, la cosiddetta physical AI (cioè robot, automazione etc) potrebbe arrivare verso la fine degli anni Trenta a circa 7.350 TWh/anno di domanda elettrica (per dare un’idea, il 25-18% della domanda elettrica mondiale prevista dalla Iea rispettivamente per il 2026 e il 2035), in larga parte anche con l’elettrificazione di attività oggi alimentate da combustibili fossili.
AI e rinnovabili insieme dovrebbero anche tagliare di netto i costi: per Ember le spese energetiche di una famiglia britannica, includendo abitazione e auto, potrebbero scendere fino all’80% con FV, pompa di calore, EV, tariffa smart, batteria e V2G/VPP.
Per un servizio urbano di taxi con EV autonomi il calo arriverebbe al 70%, mentre nell’industria il rapporto stima un 40-70% combinando robotizzazione, AI ed elettricità economica.
Come alimentare rapidamente i nuovi carichi? Per Ember il gas è una soluzione solo temporanea, perché penalizzato soprattutto da tempi e scala: nel 2026 una turbina richiede circa sei anni di consegna, contro 6-12 mesi per un sistema a batteria, mentre i moduli FV sono disponibili a stock. Anche la capacità produttiva è molto maggiore per FV e batterie: oltre 1.300 GW/anno di moduli e circa 1.000 GWh/anno di celle, contro 70 GW/anno di turbine a gas.
Inoltre, stima Ember, oltre il 70% della capacità dei data center considerata si trova in località dove una fornitura continua composta per oltre il 90% da solare ed eolico, integrati con batterie e backup, potrebbe costare meno di 100 $/MWh.
Il vantaggio cinese
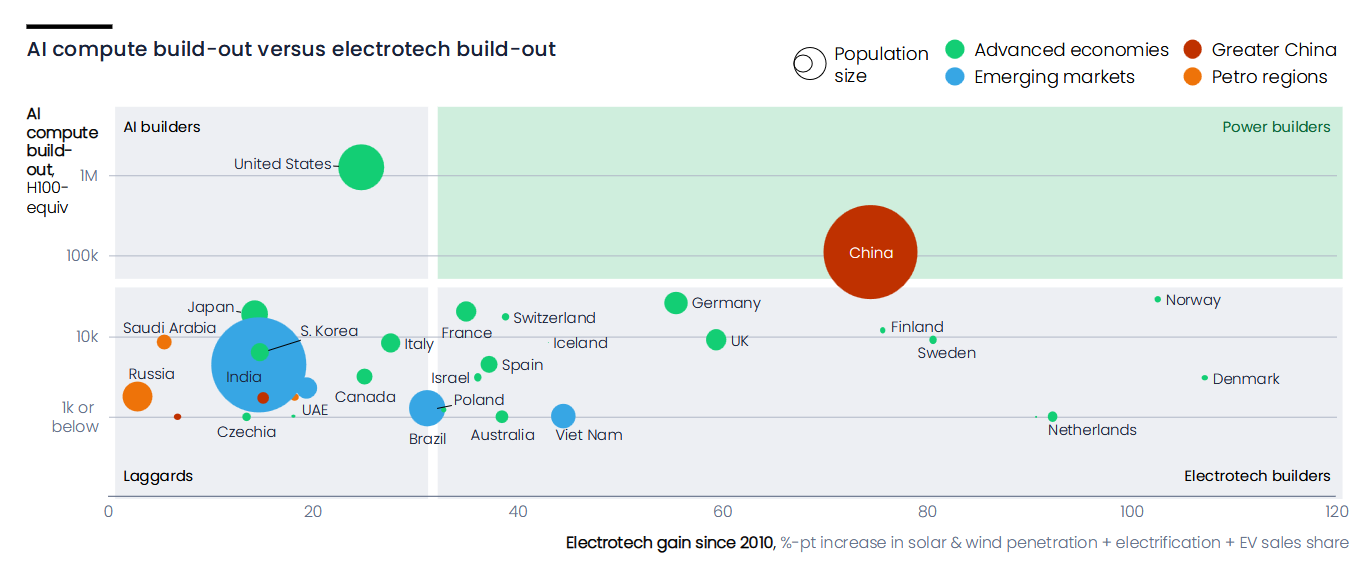
Pochi Paesi stanno però correndo contemporaneamente sui due fronti. Gli Usa sono forti sull’AI ma meno sull’electrotech; l’Europa è avanzata sulle rinnovabili, ma più indietro nell’elettrificazione e nell’intelligenza artificiale.
La Cina è l’eccezione principale: dal 2010 ha più che raddoppiato la produzione elettrica, portato i veicoli elettrici oltre il 60% delle nuove vendite di auto e costruito la maggiore flotta di robot al mondo.
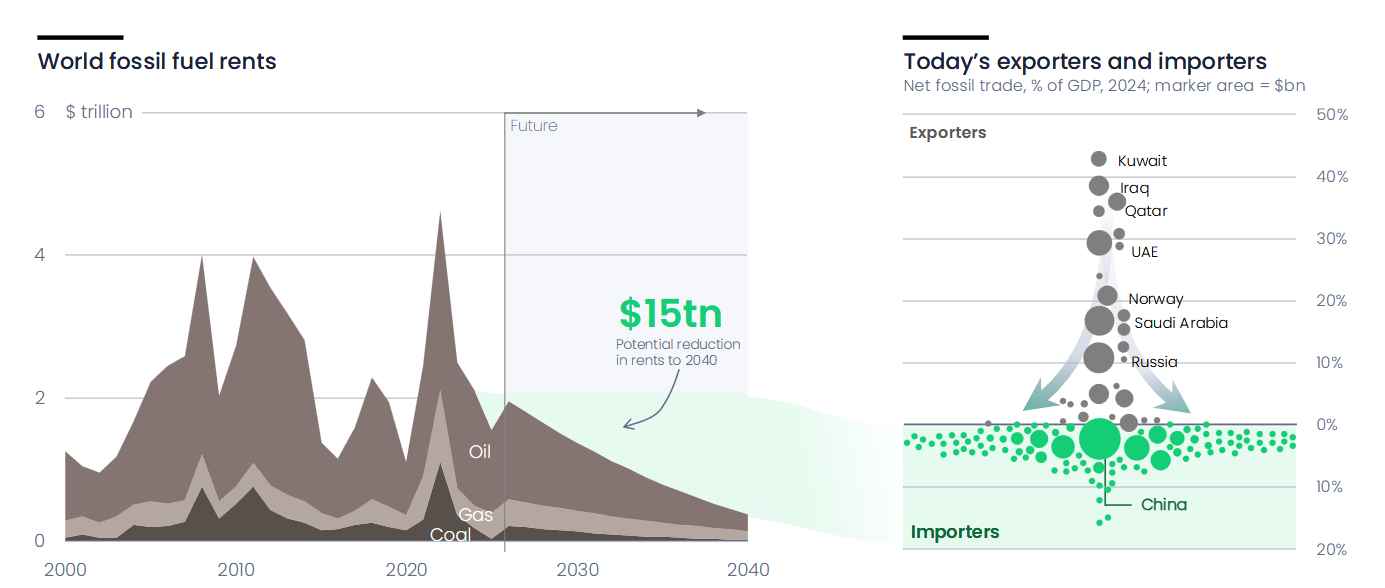
Questo cambierà la geografia del potere energetico. Dieci Paesi concentrano il 73% del petrolio e del gas già estratti, più le riserve provate; il 97% della popolazione mondiale vive invece in Stati dove il potenziale combinato di sole e vento supera di almeno dieci volte l’attuale domanda elettrica.
Il dato ovviamente non equivale naturalmente a dire che tutta questa energia sia immediatamente utilizzabile. Ma è alla base della tesi geopolitica del rapporto: il peso della geologia diminuirebbe a vantaggio della capacità di costruire e controllare tecnologie, infrastrutture e filiere.
Ember calcola che fino a 15.000 miliardi di dollari di rendite fossili potrebbero spostarsi dai produttori ai consumatori entro il 2040.
La “Great Disruption”
Nei primi anni Trenta il rapporto colloca quella che chiama “Great Disruption”: electrotech e AI diventerebbero abbastanza grandi da iniziare a erodere la domanda per le tecnologie incumbent, con effetti su energia, industria e geopolitica.
La logica viene estesa anche alla difesa. Droni e altri sistemi elettrici relativamente economici possono mettere sotto pressione mezzi molto più costosi. Ember confronta, ad esempio, il costo di droni da migliaia di dollari con quello di carri armati, navi e velivoli e arriva a definire gli asset militari convenzionali come possibili prossimi stranded asset.
Anche su un altro versante militare le due rivoluzioni peseranno: come stiamo vedendo, raffinerie e grandi centrali sono bersagli facili mentre le risorse distribuite possono ridurre la vulnerabilità delle infrastrutture.
Dove potrebbe esserci concentrazione è invece sul piano industriale: la produzione di chip, batterie, moduli FV e infrastrutture AI avviene in gran parte in poche grandi aziende.
Da qui anche i rischi: oligopoli, dipendenze tecnologiche, vulnerabilità informatiche, spinte autarchiche e attività, posti di lavoro o territori che possono perdere valore più velocemente di quanto riescano ad adattarsi.
La ricetta proposta è soprattutto industriale e regolatoria: elettricità e capitale meno cari, permitting più rapido, reti più capienti e intelligenti, regole stabili e una strategia che sviluppi insieme rinnovabili, elettrificazione, digitale e una base produttiva nei segmenti dove ciascun Paese può ritagliarsi un ruolo.
Il seguente documento è riservato agli abbonati a QualEnergia.it PRO:
Prova gratis il servizio per 10 giorni o abbonati subito a QualEnergia.it PRO