


La transizione energetica procede ma con velocità molto diverse tra chi importa energia e chi la esporta.
DNV, ente internazionale di certificazione, consulenza tecnica e gestione del rischio, nel report “Energy Transition Outlook 2026” (link in basso), prova a individuare la traiettoria “più probabile” del sistema energetico mondiale fino al 2060 e registra che negli ultimi cinque anni la quota di fonti non fossili per la domanda di energia primaria è aumentata di 2,2 punti percentuali in Europa, Cina e India, contro appena 0,7 punti in Medio Oriente, Nord America e Russia.
Dietro questa divergenza c’è sempre più la ricerca della sicurezza energetica: volatilità dei prezzi e rischi geopolitici stanno spingendo soprattutto i Paesi importatori a ridurre la dipendenza da petrolio e gas.
Cresceranno rinnovabili ed elettrificazione
DNV stima che un eventuale prolungamento fino al 2030 della crisi mediorientale, accompagnato da prezzi fossili più elevati, ridurrebbe la domanda mondiale di petrolio e gas del 4-6% durante il conflitto e lascerebbe consumi inferiori del 2-5% anche successivamente rispetto allo scenario ritenuto più probabile dal modello, per effetto degli investimenti effettuati nel frattempo in efficienza, elettrificazione e rinnovabili.
Il processo dovrebbe tradursi soprattutto in una forte elettrificazione dei consumi. L’elettricità copriva il 16% della domanda finale di energia mondiale nel 2005, è arrivata al 21% nel 2025 e secondo DNV raggiungerà il 33% nel 2045.
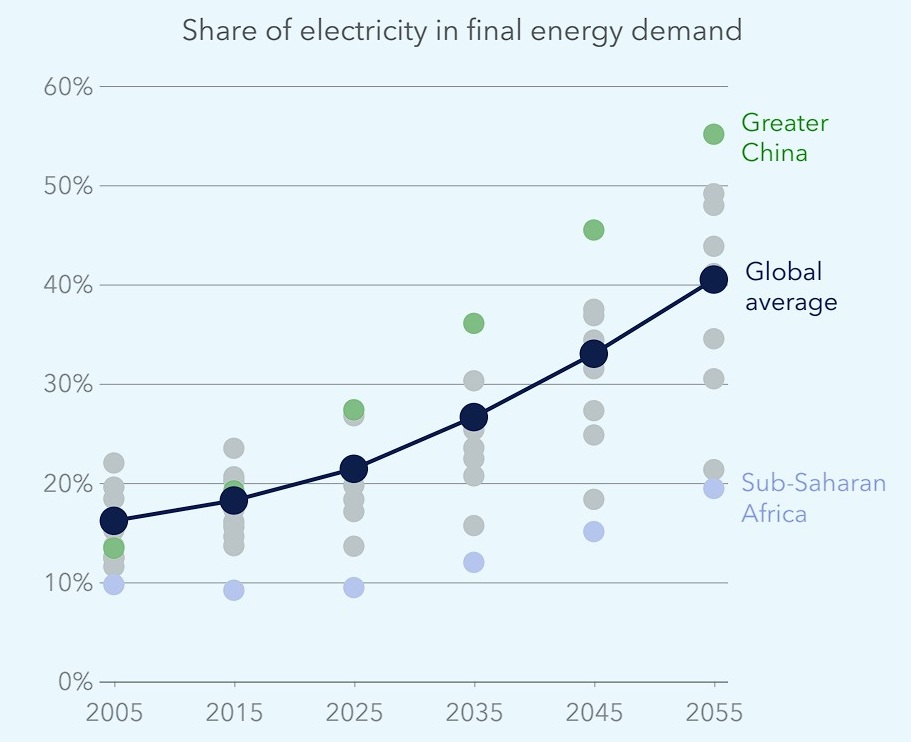
Nei prossimi vent’anni in Europa, Cina e India la domanda elettrica dovrebbe crescere in media del 62%, contro il 47% nelle principali regioni esportatrici di combustibili fossili.
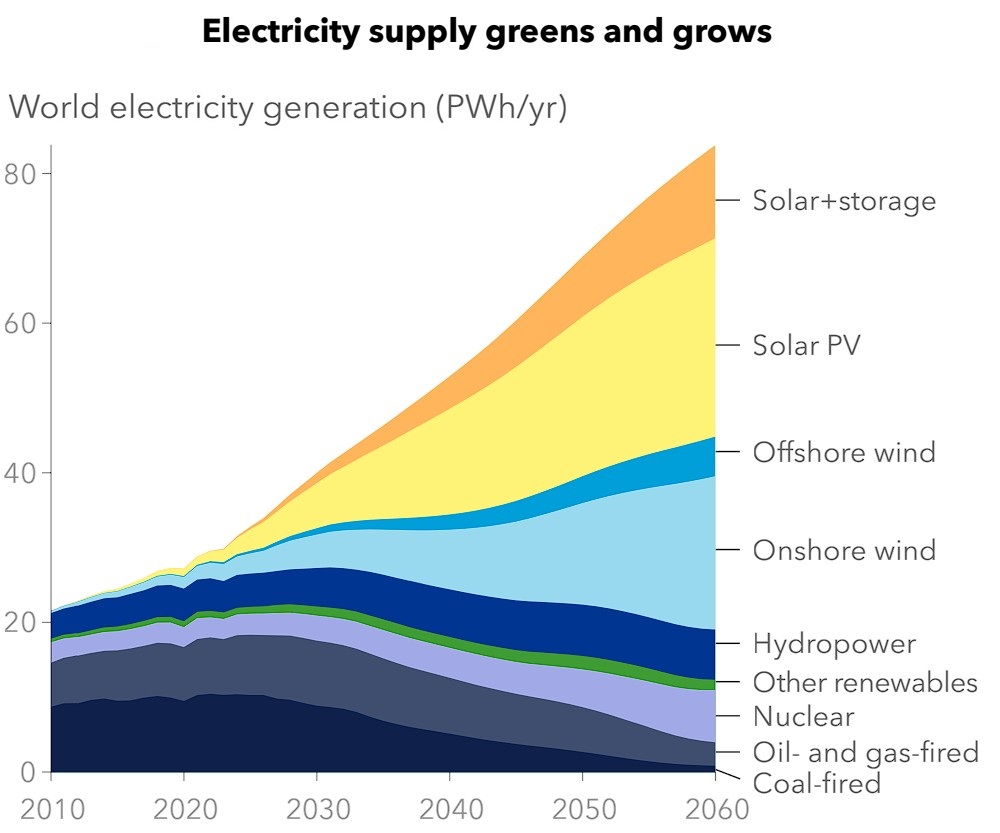
Secondo DNV, la produzione mondiale di elettricità dovrebbe passare dai circa 33.000 TWh del 2025 a 84.000 TWh nel 2060; già nel 2033, secondo l’outlook, eolico e fotovoltaico da soli produrranno più elettricità di tutte le centrali fossili, mentre nel 2060 il FV coprirà il 46% della generazione globale e l’eolico il 31%.
La partita di reti, accumuli ed efficienza
Un altro fenomeno evidenziato da DNV riguarda la quantità di energia necessaria a sostenere la crescita economica.
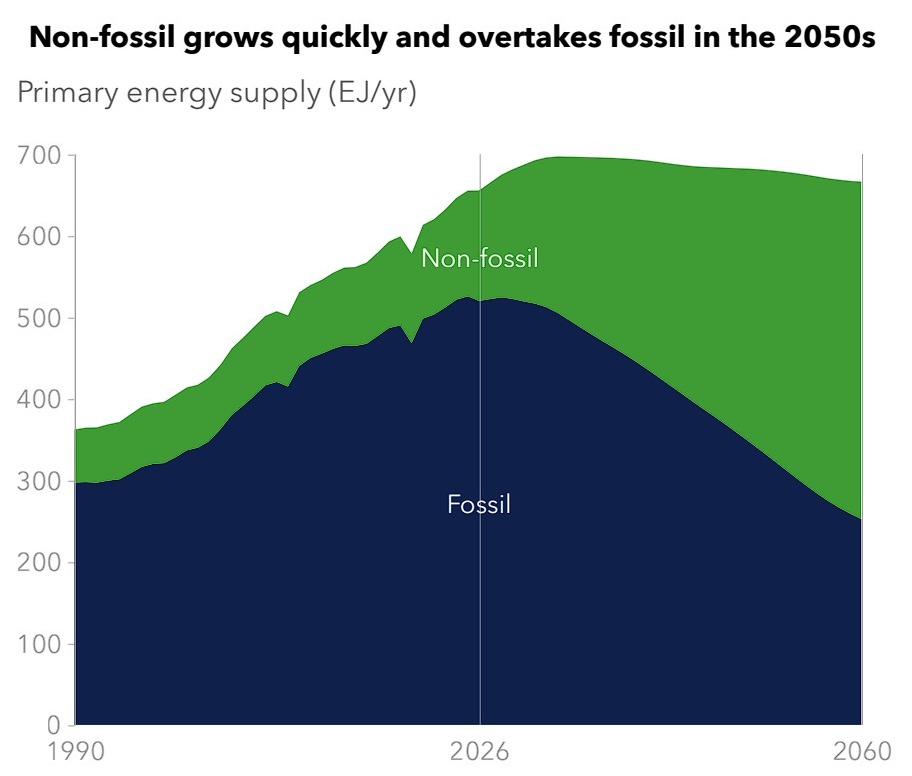
L’offerta mondiale di energia primaria dovrebbe passare da circa 657 EJ nel 2025 a 694 EJ nel 2040, per poi scendere a 666 EJ nel 2060: in sostanza, dopo altri anni di crescita moderata, tenderebbe a stabilizzarsi nonostante un’economia globale attesa quasi doppia rispetto a quella attuale.
La spiegazione sta soprattutto nella maggiore efficienza dell’elettrificazione; secondo i calcoli dello studio, nello stesso intervallo di tempo la domanda di energia finale rimarrebbe quasi invariata (da 461 a 466 EJ), mentre quella “utile”, cioè effettivamente trasformata in movimento, calore, raffrescamento e altri servizi, salirebbe da 281 a 392 EJ, quasi il 40% in più.
Motori elettrici e pompe di calore disperdono molta meno energia rispetto a motori a combustione e caldaie e quindi DNV calcola che, se l’elettrificazione smettesse di avanzare, nel 2060 la domanda di energia primaria sarebbe del 23% superiore allo scenario assunto come più probabile.
In parallelo cambia rapidamente il mix produttivo energetico totale: da oltre sessant’anni, circa l’80% dell’energia primaria utilizzata proviene da carbone, petrolio e gas, ma questa quota dovrebbe scendere sotto il 40% nel 2060, con il carbone che si ridurrà di oltre l’80%, il petrolio di circa la metà e il gas di quasi un quarto.
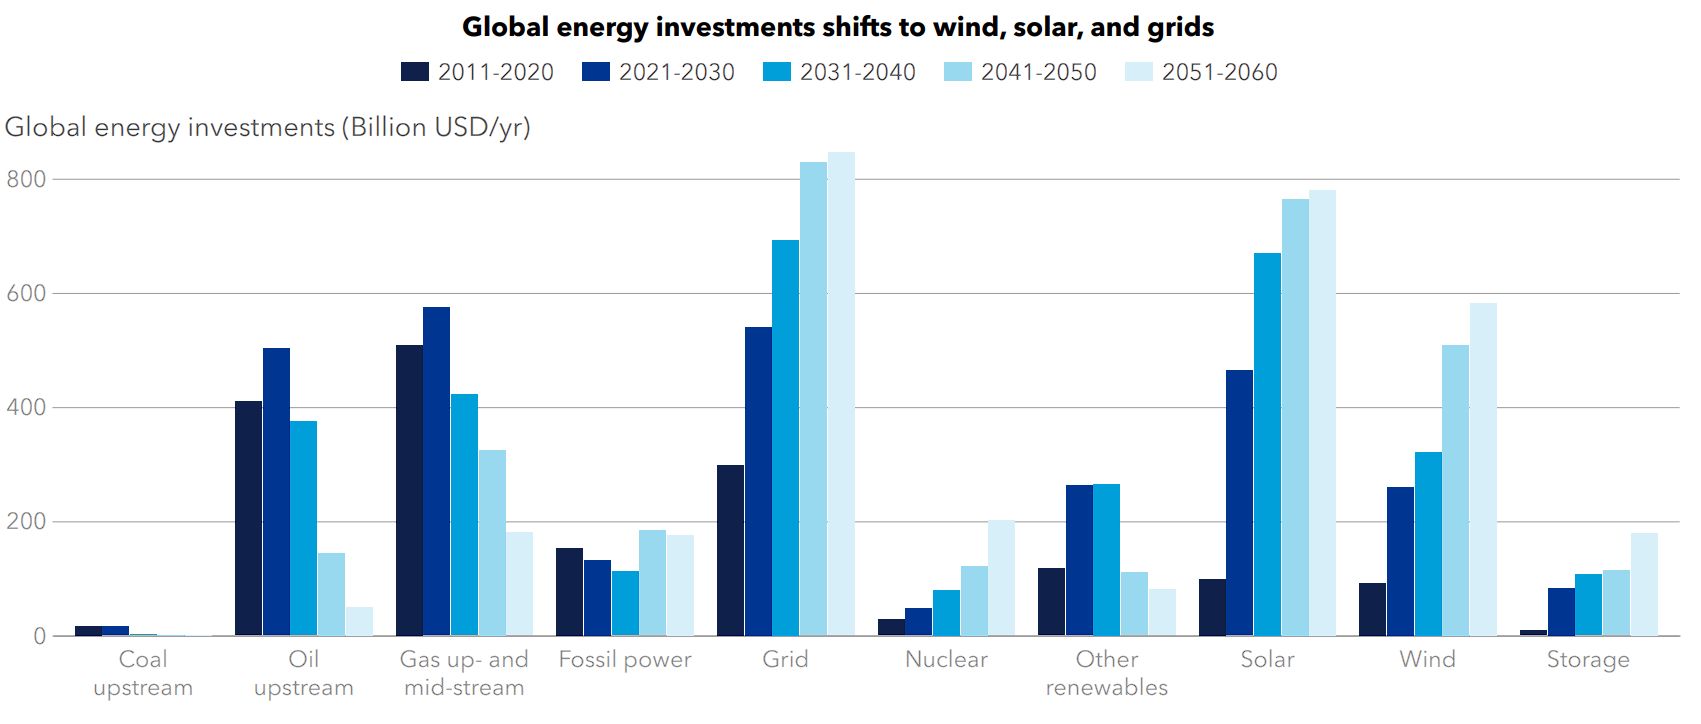
Ma più rinnovabili ed elettrificazione significano anche un sistema più complesso da gestire e perquesto DNV sottolinea che il prossimo decennio sarà sempre meno una “semplice” corsa ad aggiungere nuova potenza Fer e sempre più una questione di integrazione di sistema: reti, accumuli, domanda flessibile, tariffe e segnali di prezzo saranno essenziali quanto la generazione.
Le batterie sono già la tecnologia elettrica con la crescita più veloce con una capacità installata aumentata di 14 volte in cinque anni. Lo storage connesso alla rete dovrebbe passare dagli attuali 2,7 TWh a 45 entro il 2060, con le batterie agli ioni di litio come tecnologia dominante, vicine all’85% della capacità complessiva.
Ma DNV avverte che né le reti di trasmissione né la flessibilità della domanda stanno crescendo abbastanza rapidamente. Il problema è evidente in Europa, dove le rinnovabili non programmabili (eolico e FV) dovrebbero passare dall’attuale 30% al 70% della generazione elettrica connessa alla rete entro il 2050, rendendo necessaria una capacità di accumulo dieci volte maggiore, oltre a una rapida espansione delle reti.
Anche i capitali seguono questa trasformazione: gli investimenti annui nel fotovoltaico, compresi gli impianti abbinati ad accumulo, sono saliti da 56 mld $ nel 2010 a 560 nel 2025 e dovrebbero raggiungere 740 miliardi nel 2040.
Per l’eolico DNV prevede una crescita da 280 mld $ nel 2025 a 390 nel 2040, mentre la spesa per gli accumuli, pari a 66 miliardi nel 2025, dovrebbe attestarsi mediamente sui 110 mld $/anno tra 2026 e 2050.
Gli investimenti mondiali nelle rinnovabili sono intanto passati da 860 mld $ nel 2021 a 1.770 miliardi nel 2026 (si vede anche l’analisi Bnef Finanziamenti all’energia, il low-carbon è quasi alla pari con i fossili).
Sul fronte della domanda elettrica globale, infine, quella dei data center dovrebbe salire da circa 400 TWh nel 2025 a 1.100 TWh nel 2030. Ma fino al 2040 a contribuire maggiormente all’aumento dei consumi elettrici mondiali saranno il raffrescamento degli edifici, responsabile del 22% della crescita, e la ricarica dei veicoli elettrici, con il 21%, davanti ai data center, al 18%
Idrogeno, CCS e nucleare più difficili da far scalare
Il quadro complessivo è invece meno favorevole per alcune tecnologie più costose e ancora fortemente dipendenti dalle politiche di sostegno.
Rispetto all’outlook 2025, DNV ha ridotto del 29% i volumi di idrogeno previsti al 2060 e del 15% quelli di CO₂ che dovrebbero essere catturati e stoccati tramite Carbon capture and storage (Ccs).
Per l’idrogeno pulito (categoria con cui DNV indica sia quello rinnovabile da elettrolisi sia quello fossile a basse emissioni prodotto con Ccs), le stime di metà secolo sono ormai quasi dimezzate rispetto a quelle del 2022, mentre nel prossimo decennio DNV ritiene realistico soltanto circa il 20% dei progetti annunciati.
Viene inoltre fortemente ridimensionato il possibile uso diretto dell’H2, che dovrebbe concentrarsi soprattutto in acciaio, alcuni processi industriali e poche applicazioni nei trasporti pesanti, senza un ruolo significativo ad esempio nel riscaldamento degli edifici.
Per la Ccs, ritardi e scarsità di decisioni finali di investimento hanno portato DNV a ridurre da 210 a 120 milioni di tonnellate di CO2 l’anno la capacità della pipeline considerata sufficientemente solida al 2030. L’outlook continua comunque a prevedere una forte espansione nel lungo periodo, fino a 2,6 miliardi di tonnellate catturate nel 2060, mentre la cattura diretta della CO2 dall’aria resterebbe molto costosa (circa 300 $ per tonnellata anche a quella data).
Anche il nucleare cresce nello scenario DNV, ma con tempi lunghi e molte incognite economiche. La potenza cumulativa installata a livello globale salirebbe da 415 GW nel 2025 a 1.200 GW nel 2060, mentre la quota sulla produzione elettrica, oggi circa all’8,7% del mix globale, scenderebbe inizialmente fino a circa il 7% prima di tornare all’8,3% alla fine del periodo preso in considerazione.
Gran parte dell’espansione successiva al 2040 dipenderà dagli Small modular reactor (Smr), che DNV vede ancora a soli 13 GW nel 2040, prima di una possibile accelerazione a 310 GW nel 2060. Le prime installazioni richiederanno però sostegno pubblico e la riduzione dei costi ipotizzata dal modello non è stata finora dimostrata nei mercati occidentali.
Considerate tutte le tecnologie in gioco, la transizione prevista resta in ogni caso troppo lenta rispetto agli obiettivi climatici.
Nel 2050 le emissioni energetiche e di processo dovrebbero scendere del 44% rispetto ai livelli attuali, da 39 a 22 miliardi di tonnellate di CO2, ma le emissioni nette zero arriverebbero soltanto negli anni Novanta del secolo. La traiettoria più probabile individuata da DNV conduce così a circa 2,3 °C di riscaldamento globale, ben oltre gli obiettivi dell’Accordo di Parigi.
Il seguente documento è riservato agli abbonati a QualEnergia.it PRO:
Prova gratis il servizio per 10 giorni o abbonati subito a QualEnergia.it PRO