


Nel 2025 eolico e fotovoltaico hanno prodotto insieme circa il 30% dell’elettricità dell’Unione europea, superando la quota complessiva dell’elettricità da fonti fossili, scesa sotto il 30%. Il resto del mix è stato coperto soprattutto da nucleare (24%), idroelettrico (13%) e altre fonti (5%).
È uno dei dati che emerge dal “Power Barometer 2026” di Eurelectric (link in basso), che fotografa un sistema elettrico europeo sempre più alimentato da fonti rinnovabili, tanto che nel 2025 l’intensità emissiva della produzione elettrica è scesa al minimo della serie, 182 gCO₂/kWh.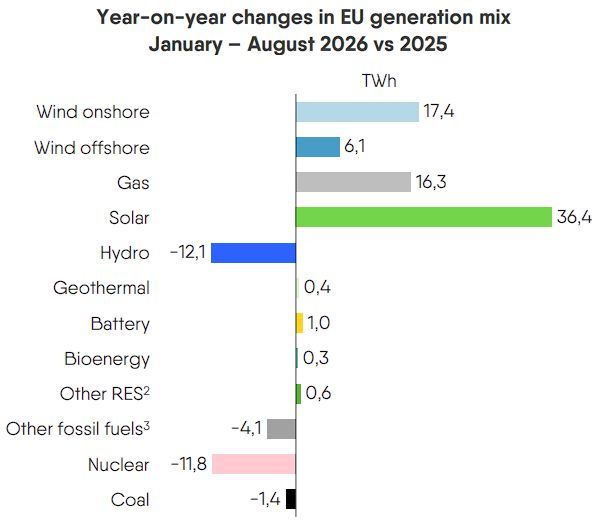
La tendenza positiva è proseguita anche quest’anno: tra gennaio e agosto 2026, rispetto allo stesso periodo del 2025, il fotovoltaico ha aggiunto 36,4 TWh di produzione, l’eolico onshore 17,4 TWh e quello offshore 6,1 TWh.
Nello stesso arco di tempo l’idroelettrico ha perso 12,1 TWh, il nucleare 11,8 TWh, mentre il gas ha aumentato la produzione di 16,3 TWh.
A luglio 2026 il fotovoltaico ha superato 55 TWh mensili e le rinnovabili variabili hanno sfiorato il 40% della generazione elettrica europea.
Il report mette in relazione questa maggiore penetrazione delle Fer anche con i prezzi all’ingrosso. Viene citato l’esempio della Germania: nel 2025, nelle ore in cui le rinnovabili hanno coperto oltre il 73% della domanda, il prezzo medio day-ahead è stato di circa 28 €/MWh; quando la loro quota è scesa sotto il 35%, è salito a circa 135 €/MWh.
Una maggiore produzione variabile crea però diverse esigenze di gestione del sistema. In diversi Paesi si è osservata una crescita del curtailment, cioè la produzione rinnovabile che non viene immessa in rete: nel 2025 la quota ha superato il 10% in Irlanda, il 6% in Grecia ed è aumentata sensibilmente anche in Spagna, per effetto sia delle congestioni fisiche sia di condizioni di mercato che possono rendere poco conveniente produrre.
Per questo, avverte Eurelectric, la domanda energetica dovrà diventare più elettrica ma anche più flessibile. Nell’ultimo decennio i consumi elettrici complessivi dell’Ue sono invece diminuiti di circa il 2%, mentre il tasso di elettrificazione è cresciuto di appena 0,3 punti percentuali.
Accumuli, auto e pompe di calore
Gli accumuli sono già, e lo saranno sempre più, una delle infrastrutture centrali della transizione.
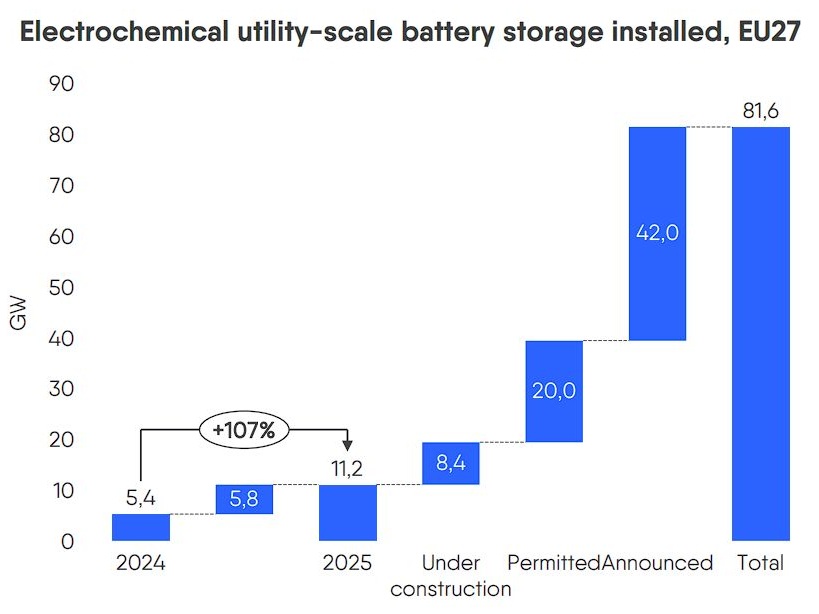
I Bess utility-scale operativi nell’Ue sono passati da 5,4 GW nel 2024 a 11,2 GW registrati a febbraio 2026. Se tutti i progetti annunciati arrivassero effettivamente in esercizio, la pipeline potrebbe superare 80 GW e 230 GWh, con una crescente diffusione di sistemi di maggiore durata.
Nei trasporti, nei primi otto mesi del 2026 le auto elettriche e ibride plug-in hanno raggiunto il 31% delle nuove immatricolazioni Ue, contro il 27% del 2025. Nel solo 2025 sono state immatricolate 1,88 milioni di auto elettriche a batteria, pari al 17,4% del mercato.
Nell’ambito del riscaldamento il parco europeo di pompe di calore ha superato 28 milioni di unità nel 2025 nei 13 Paesi Ue considerati dal report, equivalenti a oltre 210 GW termici e a una domanda elettrica stimata tra 85 e 110 TWh l’anno. L’obiettivo indicato è arrivare a 60 milioni di apparecchi entro il 2030, ma per riuscirci servirebbe una crescita media delle installazioni del 17% l’anno, contro il 12% registrato negli ultimi cinque anni.
Il gas cambia ruolo
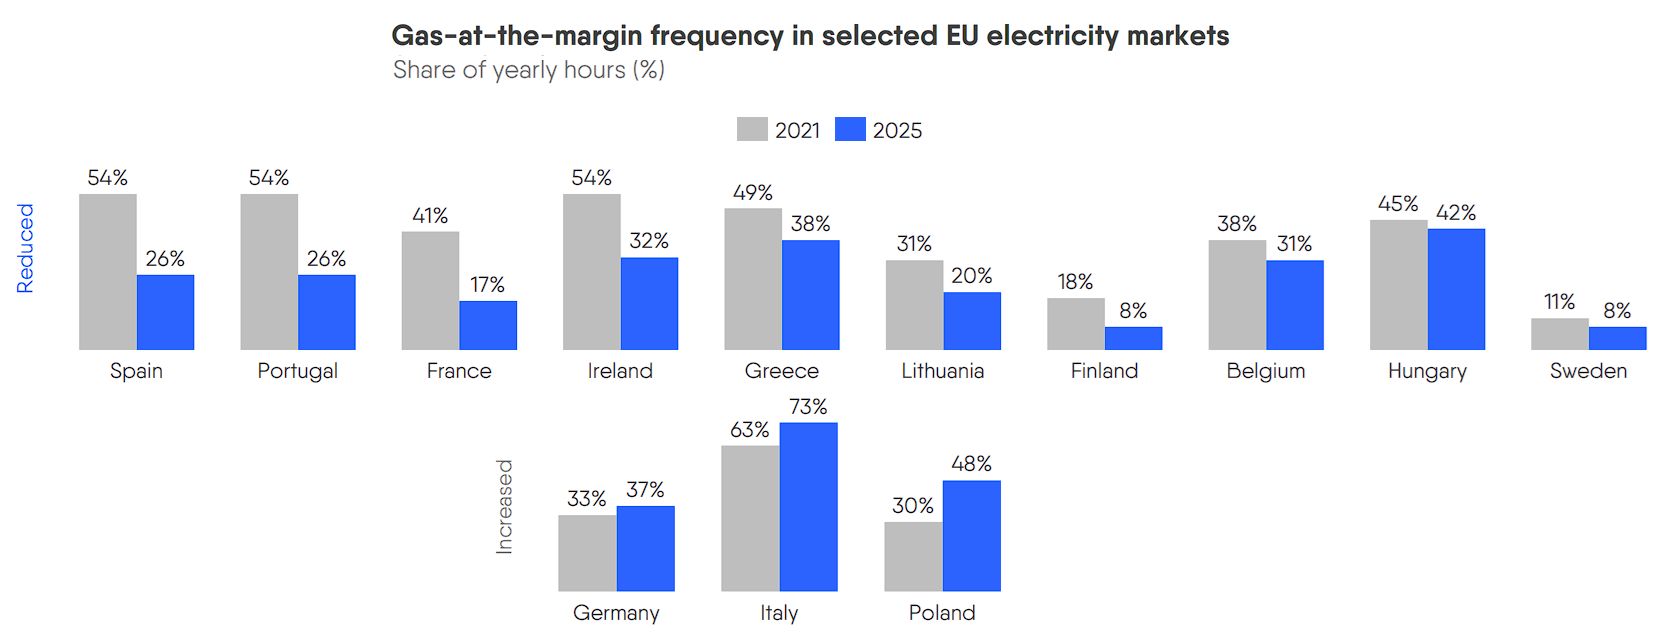
Nel sistema elettrico con l’aumento delle rinnovabili, il gas sta gradualmente cambiando la sua funzione. Tra 2021 e 2025 il suo utilizzo medio è diminuito e le centrali vengono chiamate sempre più spesso nei momenti di elevato carico residuo, cioè quando domanda e produzione rinnovabile lasciano maggiore spazio alle fonti programmabili. Eurelectric parla di uno spostamento da una funzione di generazione “mid-load” a un ruolo più legato a scarsità, bilanciamento e backup.
La dipendenza europea dai combustibili fossili importati rimane però consistente. La relativa bolletta è scesa dai 685 miliardi di euro del 2022 ai 330 miliardi del 2025, quasi dimezzandosi rispetto al picco della crisi energetica.
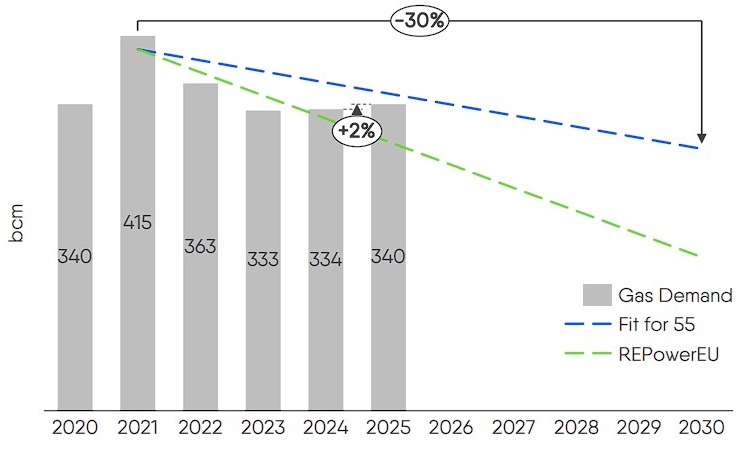
Nel 2025, tuttavia, i consumi di gas sono tornati a salire del 2%, raggiungendo circa 340 miliardi di metri cubi, anche a causa di un inverno più freddo.
È cambiata inoltre la provenienza delle forniture. Il crollo del gas russo è stato compensato da maggiori importazioni via tubo da altri Paesi e soprattutto dal Gnl. Quello statunitense è passato da circa il 3,5% delle importazioni Ue di gas nel 2019 a oltre un quarto nel 2025. Ciò ha ridotto l’esposizione alla Russia, ma ha creato una nuova vulnerabilità alle decisioni energetiche statunitensi e alle oscillazioni di un mercato del Gnl sempre più globale.
Italia più dipendente dal gas, ma crescono le richieste di connessione per le Fer
Diversi dati riportati da Eurelectric riguardano da vicino l’Italia, e quasi nessuno è positivo.
Il nostro Paese emerge con particolare evidenza nei dati sulle connessioni: il rapporto indica 348 GW di progetti rinnovabili variabili (FV, eolico onshore e offshore) in attesa di allaccio, il valore più elevato tra i Paesi analizzati. Si tratta del dato Terna relativo a dicembre 2024, anche se il valore più recente è quello di Terna-Econnextion aggiornato al 31 agosto 2026, per una potenza complessiva di circa 309,2 GW.
A una pipeline molto ampia si affianca però una più forte esposizione del mercato elettrico al gas. Ad esempio Eurelectric stima che nel 2025 il gas abbia dettato il prezzo dell’energia elettrica nel 73% delle ore, contro il 63% nel 2021, una dinamica in controtendenza rispetto a numerosi altri mercati europei, come si vede nel grafico.
Questo si riflette anche nel confronto sui prezzi finali. Nel 2025 il costo medio dell’elettricità per le famiglie italiane è indicato intorno a 35 cent€/kWh, tra i valori più elevati dei Paesi rappresentati.
Gli accumuli rappresentano invece uno dei principali margini di sviluppo per il Paese. Grazie soprattutto al Macse, Eurelectric colloca l’Italia tra i mercati europei destinati a crescere maggiormente e prospetta una capacità Bess utility-scale “nel breve termine” nell’ordine di 12 GW e 47 GWh considerando insieme capacità operativa, in costruzione, autorizzata e annunciata.
Il seguente documento è riservato agli abbonati a QualEnergia.it PRO:
Prova gratis il servizio per 10 giorni o abbonati subito a QualEnergia.it PRO