


Il nucleare può contribuire alla decarbonizzazione, ma non sostituire la nuova produzione fotovoltaica ed eolica. Anche con 550-1.000 GW installati nel 2050, avrebbe una quota intorno al 10% della generazione mondiale.
È la conclusione di The Role of Nuclear in the Energy Transition: Complementary but Limited, un nuovo rapporto dell’Energy Transitions Commission (ETC), una coalizione internazionale di imprese, finanza e ambientalisti.
La stima centrale è di 750 GW da nucleare nel 2050, contro 380 GW odierni. Per arrivarci servirebbero 15-25 GW di nuovi reattori atomici l’anno, secondo la vita utile delle centrali esistenti, contro i 5 GW annui dell’ultimo ventennio. Gli investimenti dovrebbero quadruplicare, da 50 a 200 miliardi di dollari l’anno. Una simile forte espansione dovrebbe avvenire in un contesto in cui, oggi, il nucleare copre solo circa il 9% della produzione elettrica mondiale contro il 17% nel 1996.
Nel frattempo, entro metà secolo, la domanda elettrica mondiale potrebbe aumentare di due o tre volte, soprattutto per l’elettrificazione dei consumi, che secondo l’ETC saranno soddisfatti per la maggior parte dalla nuova produzione fotovoltaico ed eolica.
Nuove centrali nucleari: il divario dei costi
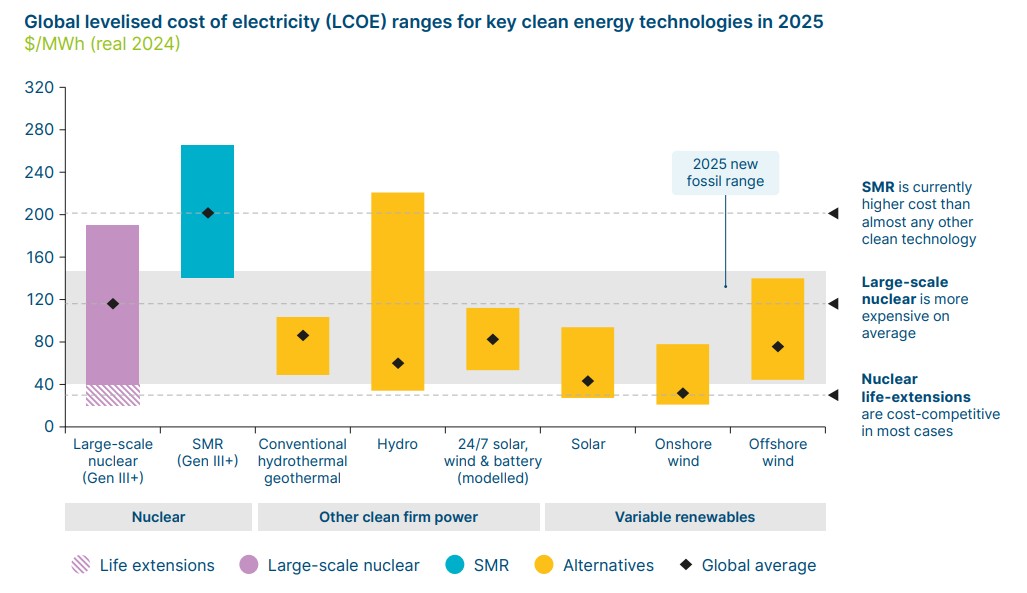
Il costo livellato dell’elettricità nucleare, comprensivo di costruzione, gestione e finanziamento lungo la vita dell’impianto, varia notevolmente fra Paesi. Secondo le stime dell’ETC basate su progetti recenti, va da 35 a 190 $/MWh: 190 nel Regno Unito, 160 negli Stati Uniti, 125 in Francia, 40 in India e 35 in Cina. I valori sono espressi in dollari del 2024, per neutralizzare l’effetto dell’inflazione.
Il divario dipende soprattutto da costruzione e finanziamento. Gli investimenti iniziali variano da 2.000 a 18.000 $/kW. A Hinkley Point C, Flamanville 3, Vogtle e Olkiluoto 3, i costi sono saliti di due-quattro volte rispetto alle stime iniziali, con forti ritardi. Cina, Corea del Sud e India hanno contenuto meglio gli sforamenti grazie a programmi standardizzati.
I ritardi fanno crescere il costo del capitale, poiché gli investimenti sono immobilizzati prima che le centrali producano. Secondo l’ETC, in alcuni progetti, gli oneri finanziari arrivano al 70% del costo livellato.
Per fotovoltaico ed eolico, il rapporto indica costi livellati inferiori a quelli del nuovo nucleare, in un intervallo di circa 20-140 $/MWh. Le differenze dipendono dalle risorse disponibili, dai costi locali di installazione e finanziamento e dalla tecnologia, in particolare fra eolico terrestre e marino.
In Cina e India, ad esempio, fotovoltaico ed eolico possono costare meno di 30 $/MWh e, in condizioni favorevoli, anche la loro combinazione con gli accumuli può risultare più economica del nucleare. Queste ultime stime, tuttavia, derivano da simulazioni che, per i sistemi fotovoltaici con batterie, ipotizzano un’affidabilità del 95%, ma non una disponibilità garantita in tutte le ore dell’anno.
Il confronto deve quindi considerare anche i costi di reti, accumuli e bilanciamento del sistema elettrico. Nell’illustrazione, tratta dal rapporto, il grafico confronta gli intervalli degli Lcoe delle principali tecnologie di generazione pulita nel 2025.
Quando il nucleare riduce il costo del sistema
La continuità elettrica non richiede centrali sempre attive. Per l’ETC, fotovoltaico ed eolico possono soddisfare il 70-90% della domanda in molti Paesi, in modo affidabile e competitivo, con reti, interconnessioni, accumuli, flessibilità dei consumi e impianti programmabili per i periodi di scarsa produzione rinnovabile.
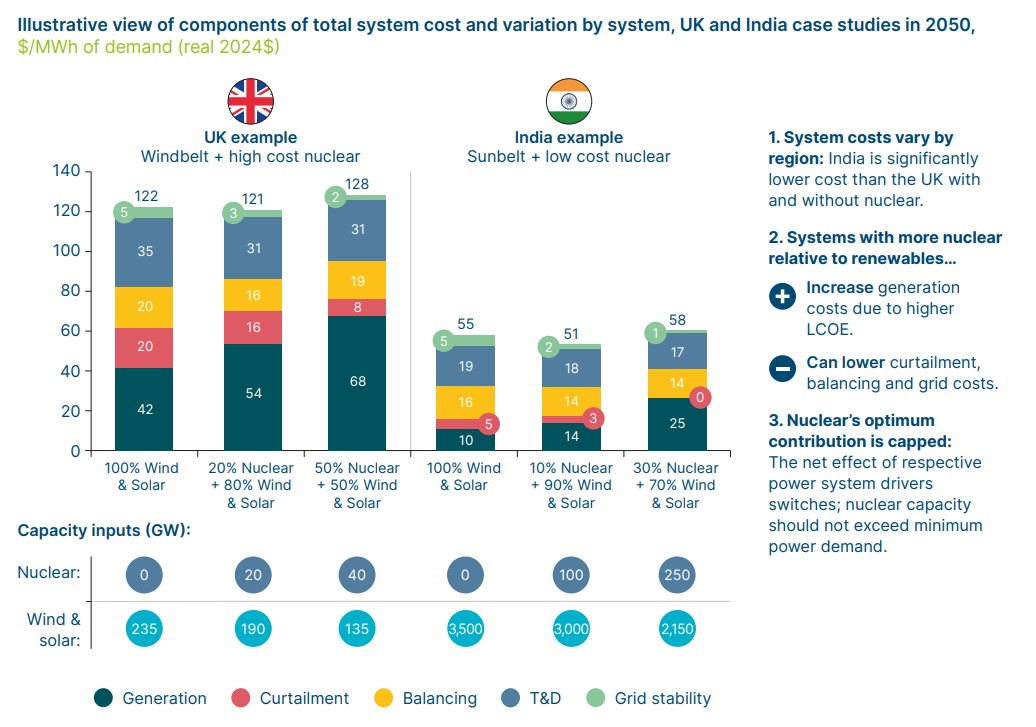
Il nucleare può tuttavia ridurre costi di bilanciamento e della rete. L’ETC ha simulato due sistemi elettrici al 2050: il Regno Unito, dominato dall’eolico e con nucleare costoso, e l’India, con abbondante fotovoltaico e nucleare economico.
Nel Regno Unito, ipotizzando un costo del nuovo nucleare ridotto a 110 $/MWh entro il 2050, circa il 40% meno delle stime attuali, una quota nucleare del 20% ridurrebbe il costo di sistema da 122 a 121 $/MWh, cioè meno dell’1%.
In India, con nucleare a 40 $/MWh, una quota del 10% ridurrebbe il costo da 55 a 51 $/MWh, circa il 7%. Con quote maggiori di nucleare, i costi di sistema aumenterebbero, mentre il vantaggio indiano dipende da costi nucleari difficilmente replicabili in Europa, con risultati che rimangono molto sensibili alle ipotesi.
Il possibile vantaggio economico del nucleare dipende anche dalla disponibilità e dalle caratteristiche delle rinnovabili. Dove prevale il fotovoltaico, il fabbisogno di bilanciamento è soprattutto giornaliero e può essere soddisfatto con batterie relativamente economiche. Dove domina l’eolico, invece, compensare lunghi periodi di scarsa produzione può essere più costoso, aumentando il potenziale valore del nucleare.
I reattori moderni possono modulare la produzione fra il 50 e il 100% della potenza nominale, ma tale flessibilità ha un costo: secondo l’ETC, ridurre al 40-60% il fattore di utilizzo di una centrale può aumentare il costo dell’elettricità prodotta di 1,4-2 volte, perché gli elevati investimenti iniziali sono ripartiti su una produzione inferiore, come mostra il caso di UK e India, tratto sempre dall’analisi.
Il modello ETC assume inoltre che la produzione nucleare non subisca tagli, ma in Francia la sovrapposizione di nucleare, fotovoltaico e bassa domanda ha già richiesto misure straordinarie contro gli eccessi di generazione (Ecco perché il nucleare non si integra con le rinnovabili).
Piccoli reattori nucleari: costi ancora molto incerti
Gli Small Modular Reactors (piccoli reattori modulari, SMR) promettono costruzioni rapide grazie a moduli fabbricati in serie. Ma sono in sviluppo oltre 70 modelli diversi e, secondo l’ETC, senza ordini ripetuti per pochi modelli standardizzati i risparmi rimarranno teorici.
Le prime esperienze registrano già aumenti dei costi rispetto alle stime. Per gli SMR di terza generazione avanzata il rapporto indica 140-270 $/MWh, più di molte tecnologie pulite. Ciò in quanto, costi di sicurezza, personale e autorizzazioni non scendono in proporzione alla taglia.
I reattori di quarta generazione sono ancora perlopiù precommerciali e la fusione rimane in fase di ricerca. Il rapporto non ne prevede l’impiego su larga scala prima del 2040. Nei prossimi decenni le nuove installazioni nucleari dovrebbero quindi riguardare prevalentemente grandi reattori convenzionali, secondo lo studio (link in basso).
Tempi lunghi e nuove dipendenze
Dagli studi all’entrata in funzione, una centrale nucleare richiede tipicamente 15-20 anni. Per il fotovoltaico di grande taglia il rapporto indica 1-4 anni, per l’eolico terrestre 1-5 anni. I progetti nucleari decisi oggi potrebbero cioè produrre solo intorno al 2040, mentre gli SMR sono ancora poco diffusi e le prime esperienze commerciali non hanno dimostrato la possibilità di realizzarli rapidamente e a costi competitivi.
Il nucleare può rafforzare la sicurezza energetica, nel senso che le centrali conservano combustibile per uno o due anni, ma restano le dipendenze estere. Nel 2024, Kazakistan, Canada e Namibia hanno fornito il 75% dell’uranio estratto e la Russia detiene circa il 40% della capacità mondiale di arricchimento. Anche i componenti sono concentrati in pochi Paesi.
La produzione non è immune da interruzioni. L’ETC ricorda i fermi contemporanei di vari reattori francesi nel 2022 e le limitazioni legate alla temperatura dell’acqua di raffreddamento durante le ondate di calore. Quote nucleari elevate possono quindi creare vulnerabilità comuni a molti impianti.
L’ETC considera gestibili i rischi di sicurezza con tecnologie consolidate e vigilanza indipendente. Restano però le possibili conseguenze gravi degli incidenti, i depositi geologici per i rifiuti più radioattivi e le garanzie contro la proliferazione militare, tutte voci che richiedono impegni tecnici, finanziari e istituzionali di lunghissimo periodo.
Dove può convenire investire nel nucleare e dove no
Non esiste una quota nucleare ideale per tutti. In Giappone e Corea del Sud, con forti vincoli alle rinnovabili, l’ETC ritiene giustificabile una quota oltre il 20%. Cina e India, con rinnovabili abbondanti ma anche filiere nucleari consolidate, potrebbero collocarsi fra il 10 e il 20%. In gran parte di Africa e America Latina e in Australia, senza una filiera nucleare e con rinnovabili abbondanti, la quota economicamente ottimale potrebbe avvicinarsi a zero.
Per Regno Unito, Stati Uniti, Canada e Francia, il bilanciamento stagionale può accrescere il valore del nucleare, ma i nuovi impianti dovrebbero costare molto meno. In Francia, conta anche l’ampio parco esistente.
Il rapporto non simula l’Italia e le quote indicate per altri Paesi non sono obiettivi trasferibili automaticamente. Per un Paese come il nostro, privo di centrali operative e di una filiera recente, il rapporto non dimostra che costruire reattori ridurrebbe i costi complessivi. Applicando i criteri ETC, sembra improbabile che qui si possano replicare i costi nucleari di Cina o India.
L’ETC richiama anche il costo-opportunità: i programmi nucleari assorbono fondi, competenze e capacità amministrative che potrebbero essere spese più efficacemente accelerando rinnovabili, reti e accumuli. Nei Paesi senza filiere consolidate, l’ETC suggerisce di privilegiare proprio queste soluzioni, tornando al nucleare solo se restano fabbisogni di produzione programmabile non soddisfacibili a costi minori.
La prima priorità, dove sicuro, è prolungare la vita degli impianti esistenti. Passare da 60 a 80 anni conserverebbe nel 2050 circa 230 GW altrimenti destinati alla chiusura, con costi di generazione sotto 40 dollari/MWh. Per gli SMR servono standardizzazioni e vantaggi comprovati ancora assenti.
L’espansione nucleare non ridurrebbe di molto gli investimenti necessari in rinnovabili, reti e accumuli: circa 2.200 miliardi di dollari l’anno, contro 200 miliardi per il nucleare. Quest’ultimo può integrare la transizione dove riduce i costi complessivi, non sostituire le rinnovabili o ritardarne lo sviluppo.
Il seguente documento è riservato agli abbonati a QualEnergia.it PRO:
Prova gratis il servizio per 10 giorni o abbonati subito a QualEnergia.it PRO