

Importanti novità caratterizzano gli scenari energetici mondiali. Vediamoli in sequenza insieme ai possibili collegamenti tra loro.
Intelligenza artificiale: opportunità e rischi
Sul lato della domanda, la spinta dell’intelligenza artificiale negli Usa inizia ad avere ricadute anche in Europa, con una forte crescita degli ordini in alcuni comparti industriali e conseguenze anche sul fronte energetico
Il livello di spesa ha ormai superato persino i numeri della bolla di internet. In totale, parliamo di quasi 2.000 miliardi di dollari l’anno, secondo il premio Nobel per l’economia Paul Krugman.
Gruppi come Siemens e Abb hanno visto una forte accelerazione degli ordini. Ci ricorda Federico Fubini sul Corriere che quest’onda ha raggiunto anche l’Italia. Nella prima metà del 2026 Prysmian ha visto il fatturato dell’area “Digital Solutions” aumentare del 36,5% e l’utile lordo raddoppiare. E Ansaldo Energia ha registrato un’esplosione del 117% sul 2024 degli ordini di “nuove unità” che è “guidata in particolare dalla domanda di turbine a gas per data center negli Stati Uniti”.
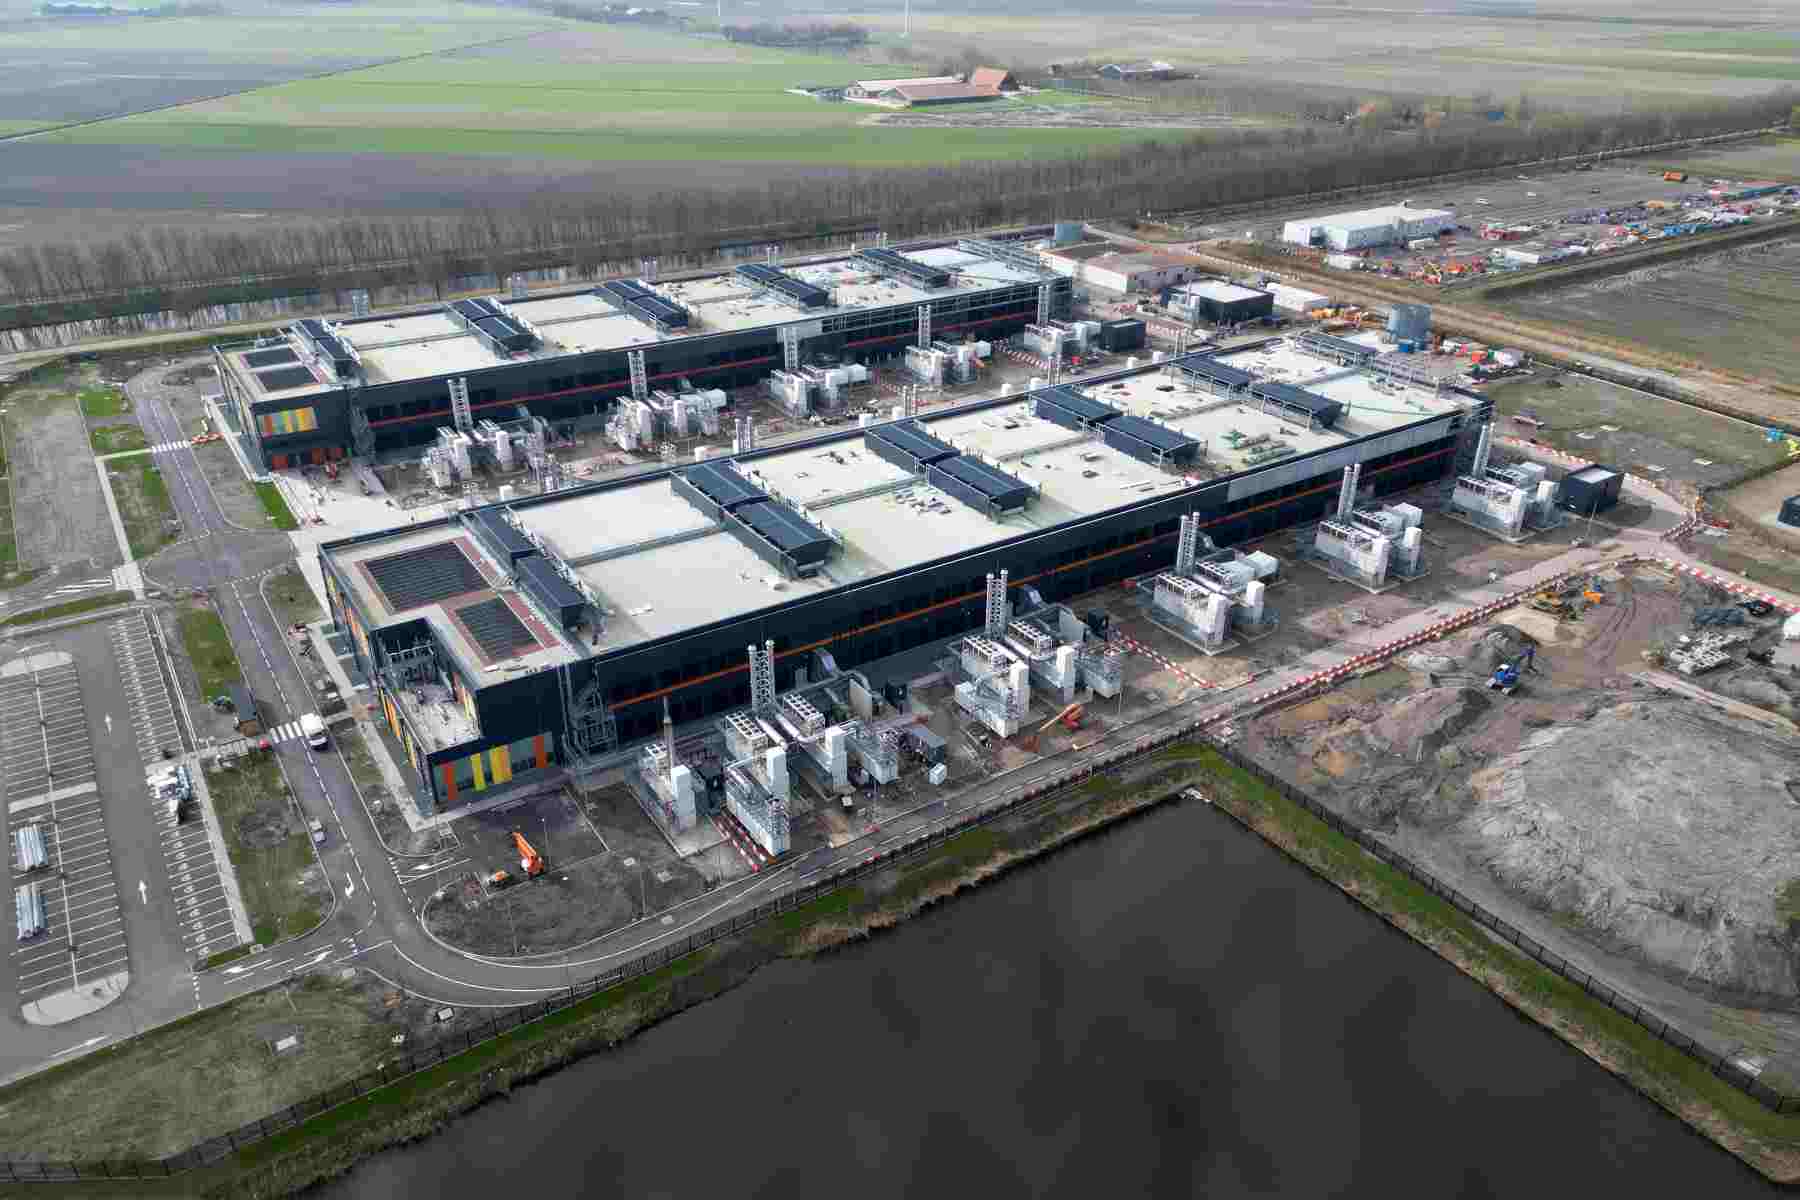
Il boom dell’intelligenza artificiale si sta scontrando con la dura realtà della fisica. Dopo due decenni di crescita pressoché nulla della domanda elettrica negli Stati Uniti, secondo Morgan Stanley saranno necessari circa 100 GW di potenza per alimentare i data center statunitensi entro il 2028
Si potrebbero usare le turbine a gas, ma i produttori faticano ad aumentare la produzione; poi naturalmente ci sono le rinnovabili e i sistemi di accumulo.
Secondo la Iea, il consumo globale di energia elettrica dei data center potrebbe crescere da 460 TWh nel 2024 a oltre 1.000 TWh nel 2030 e a 1.300 TWh nel 2035, nello scenario di base. Sempre secondo l’Agenzia, nei prossimi cinque anni le energie rinnovabili soddisferanno quasi la metà della domanda aggiuntiva, seguite dal gas e dal carbone, mentre il nucleare inizierebbe a svolgere un ruolo verso la fine di questo decennio e oltre.
Le fluttuazioni della domanda e le tempistiche: il caso delle turbine a gas
L’evoluzione della richiesta di turbine a gas è indicativa della volatilità dei mercati. Nel periodo 2010-2022 il loro settore aveva subito una grave flessione principalmente a causa della bassa crescita della domanda elettrica e della rapida diffusione delle più economiche rinnovabili.
La situazione era talmente grave che si registrarono migliaia di licenziamenti di personale qualificato.
Oggi il quadro è completamente cambiato. Aziende legate all’intelligenza artificiale, fornitori di servizi internet su larga scala e industrie sono tutti in competizione per la stessa risorsa scarsa: l’elettricità stabile e programmabile. E le turbine a gas sono improvvisamente diventate le più difficili da trovare sul mercato.
Così, colossi industriali come GE, Siemens e Mitsubishi registrano un portafoglio di ordini che si estende per oltre cinque anni, con molte consegne già prenotate per il prossimo decennio.
Accelerano le rinnovabili e storage
Ma c’è una seconda novità importante. Parliamo della forte crescita delle fonti rinnovabili, sempre più necessaria, insieme al gas, per far fronte alle nuove richieste sul fronte energetico.
Non essendo nei prossimi anni ipotizzabile un incremento del nucleare in Europa e negli Usa, una parte consistente della nuova produzione dovrebbe venire dalle energie rinnovabili. Nel marzo 2026, l’Ue ha formalmente modificato la legge europea sul clima per stabilire un obiettivo di riduzione delle emissioni giuridicamente vincolante, pari al 90% entro il 2040 rispetto ai livelli del 1990.
Considerando che la Direttiva sulle energie rinnovabili si è dimostrata uno degli esempi più efficaci di politica industriale in Europa e che i comparti europei delle rinnovabili impiegano oltre 1,8 milioni di professionisti diretti e 4,5 milioni indiretti, contribuendo per oltre 150 miliardi di euro al Pil dell’Ue, le associazioni del settore premono perché venga individuato un obbiettivo ambizioso anche su questo fronte al 2040.
Secondo le ipotesi che circolano a Bruxelles, la quota di rinnovabili sul consumo finale di energia dovrebbe salire a circa il 65-70% in modo da portare la capacità elettrica verde installata tra i 2.000 e i 2.400 GW entro la fine del 2040 rispetto ai circa 680 GW del 2024.
Parliamo di triplicare la potenza rinnovabile nei prossimi 14 anni. Una mossa che consentirebbe all’Unione di ridurre la propria dipendenza dai combustibili fossili importati dall’attuale 57% al 25%.
La situazione è particolarmente critica per il nostro paese, considerando che acquistiamo dall’estero l’80% dell’energia, principalmente gas e petrolio. A questo scopo vanno assolutamente superati i dinieghi del Ministero della Cultura, che arrivano anche dopo la valutazione ambientale favorevole del Mase, e la lentezza delle Regioni nell’istruire le pratiche.
Gli alti prezzi delle bollette legati anche all’aggressione all’Iran e all’Ucraina devono diventare un messaggio fortissimo a favore di politiche di efficienza e rinnovabili (pensiamo al programma del prossimo governo), unico modo per ridurre seriamente il peso economico per i consumatori di energia.
Ma per ottenere risultati significativi occorre anche un potenziamento delle reti ed una diffusione su larga scala delle batterie.
In effetti, in Europa si sta registrando una fortissima crescita nei sistemi di accumulo. Secondo i nuovi calcoli di EUPD Research, queste installazioni aumenteranno in Europa dai 34 GWh nel 2025 ai 65 GWh nel 2026, consentendo una rapidissima espansione del mercato.
La maggiore spinta si sta avendo nei progetti di batterie su larga scala connesse direttamente alla rete. Secondo EUPD il solo settore delle utility installerà una quantità record di 44 GWh nel 2026, diventando così il principale motore della crescita complessiva del mercato europeo.
Sullo sfondo emerge il nuovo imperativo: aumentare l’elettrificazione del sistema energetico. Non a caso, il ministro turco dell’ambiente Murat Kurum ha annunciato che questo tema sarà centrale alla COP31 di Antalya. L’obiettivo è trovare un’intesa globale nel convertire il 35% dei consumi energetici globali in elettricità entro il 2035.
Perché l’opzione nucleare in Italia è una colossale perdita di tempo… e di soldi
Se dobbiamo correre per soddisfare la crescente domanda elettrica, abbiamo già la risposta in mano: il nucleare. Ma la realtà è molto più complessa e ostica, come ci ricordano alcuni dati.
Nel 2025 la nuova potenza solare ed eolica nel mondo ha raggiunto 669 GW, mentre quella nucleare è aumentata di soli 1,5 GW.
Sono molto interessanti i dati dell’ultimo World Nuclear Industry Status Report (WNISR), appena pubblicato e coordinato da Mycle Schneider, dai quali emerge che a livello globale l’elettricità eolica ha superato il contributo del nucleare nel mese di marzo 2025. Ancora più sorprendente il fatto che il mese successivo, ad aprile, anche la produzione solare abbia sorpassato quella nucleare.
Dunque, siamo in una fase di fortissima crescita delle rinnovabili e degli accumuli, mentre in occidente il nucleare ha visto negli ultimi anni risultati limitati, con lunghi tempi di realizzazione, a fronte di costi lievitati decisamente oltre le previsioni.
A fronte di questo scenario scoraggiante, la risposta sembra essere quella di puntare sui piccoli reattori modulari, auspicando che la loro costruzione su larga scala possa portare ad una riduzione dei costi. Una scelta rischiosa, considerato che in occidente non c’è un solo impianto funzionante.
Ma questa era inizialmente la scelta del governo italiano, tra l’altro con obbiettivi ambiziosi. Malgrado il nostro paese sia in fortissimo ritardo, al 2050 si vorrebbe raggiungere una capacità installata tra gli 8 e i 16 GW (in grado di fornire tra l’11% e il 22% della domanda elettrica nazionale).
Tuttavia queste ambizioni stentano poi a realizzarsi. Anche negli Usa l’avvio di un “Rinascimento nucleare” è stato annunciato varie volte in questo secolo, da Bush a Trump, un rilancio che però non si è mai realizzato. E a livello mondiale la quota di produzione elettrica da nucleare si è infatti dimezzata, passando dal 17,5% del 1996 all’8,8% del 2025.
Data center, opposizioni in agguato
Una nuova occasione di rilancio della domanda elettrica potrebbe appunto venire dai data center che stanno provocando una crescita della richiesta. Questa nel medio periodo verrà certamente soddisfatta dalle rinnovabili e dal metano.
Anche in questo caso le rinnovabili con accumuli possono rappresentare una risposta interessante e secondo la IEA metà della domanda dei data center nei prossimi 5 anni verrà soddisfatta dalle rinnovabili.
Non dimentichiamo però che c’è anche un rischio di saturazione della rete con la corsa in atto dei data center, tanto che in Italia Arera sta mettendo in discussione un documento proprio sul tema delle connessioni, considerando che le richieste alla rete italiana hanno già superato 100 GW, anche se Terna stima al 2030 prelievi effettivi nell’ordine di 2-3 GW.
La mossa di Arera mira a rimuovere l’ostacolo più alto che rischia di rallentare la corsa italiana, secondo Livio De Santoli. Infatti, la concentrazione delle richieste di energia da parte dei giganti del digitale sta mettendo a dura prova la tenuta del sistema.
Peraltro, in diversi paesi sta crescendo una forte opposizione alla costruzione di questi impianti, per le preoccupazioni legate al consumo di suolo, all’utilizzo delle risorse idriche e all’impatto ambientale. Si è così creata in Italia la “Rete nazionale dei Comitati Stop Data Center” per il rischio che l’irruzione di questi impianti comprometta il territorio a vantaggio di pochi.
Il fenomeno è molto diffuso, tanto che un sondaggio Gallup del maggio 2026 mostra che il 71% degli americani si oppone alla costruzione di data center locali, con un 48% che si definisce fortemente contrario.
L’articolo è tratto dall’editoriale della rivista bimestrale QualEnergia (n.4/2026) di prossima pubblicazione