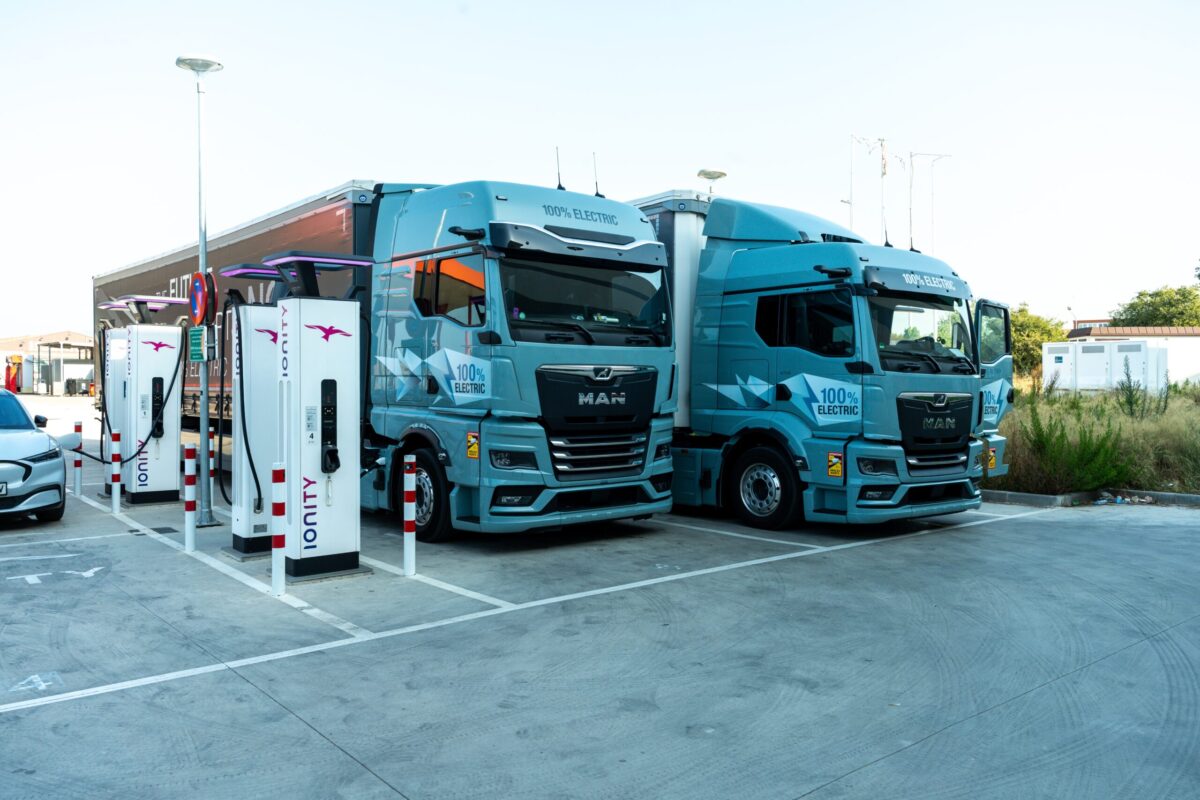



La parità di costo tra camion elettrici e diesel potrebbe arrivare in Europa prima di quanto previsto, aprendo la strada a un’accelerazione molto rapida delle vendite di veicoli pesanti a batteria.
È la tesi di “Trucking’s Tipping Point”, il nuovo rapporto di Carbon Tracker (link in basso) presentato ieri, 29 settembre, durante un webinar dedicato ai rischi che la transizione verso il trasporto merci elettrico potrebbe comportare per i costruttori tradizionali e per gli investitori.
Lo studio prova soprattutto a individuare il momento in cui il Total Cost of Ownership (Tco), cioè il costo complessivo sostenuto per acquistare e utilizzare un veicolo, diventerà favorevole all’elettrico.
Per i camion pesanti (oltre 15 tonnellate) il modello colloca questo punto di svolta intorno al 2030 sia in Europa sia negli Stati Uniti. In Cina, invece, sarebbe già stato superato nei primi anni di questo decennio. Per i camion di medie dimensioni (tra 3,5 e 15 tonnellate) i tempi sarebbero ancora più brevi: 2027 in Europa, mentre negli Usa la parità sarebbe già arrivata nel 2025 e in Cina prima ancora.
Il Tco considerato da Carbon Tracker comprende prezzo di acquisto, manutenzione, energia e infrastrutture di ricarica. Il modello utilizzato è il Future Technology Transformations (FTT), sviluppato dall’Università di Exeter insieme a Cambridge Econometrics e calibrato dagli autori con dati proprietari su costi, asset e infrastrutture. Tra le variabili considerate figurano l’andamento dei prezzi delle batterie, le tariffe elettriche regionali e possibili variazioni dei prezzi dei carburanti.
Carbon Tracker ritiene che dal momento in cui verrà raggiunta la parità, l’adozione dei veicoli elettrici potrebbe accelerare molto rapidamente. “Aumentando la produzione diminuiscono i costi, che rendono l’elettrico conveniente per un numero maggiore di operatori e favoriscono a loro volta nuovi volumi produttivi”, ha spiegato nel corso del webinar Ben Scott, Head of Energy Supply di Carbon Tracker
“I gestori delle flotte non comprano ideologia, comprano costo totale di possesso”, ha aggiunto, precisando che “restano comunque ostacoli importanti, tra cui lo sviluppo delle infrastrutture di ricarica”.
Elettrico già conveniente in sei mercati, ma non in Italia
Secondo una recente analisi di Transport & Environment (link in basso), collegata a quella di Carbon Tracker ma basata su un modello differente e concentrata su nove grandi mercati Ue, i camion elettrici sono già oggi la scelta economicamente più conveniente in sei Paesi, che rappresentano complessivamente il 46% delle nuove immatricolazioni europee di mezzi pesanti.
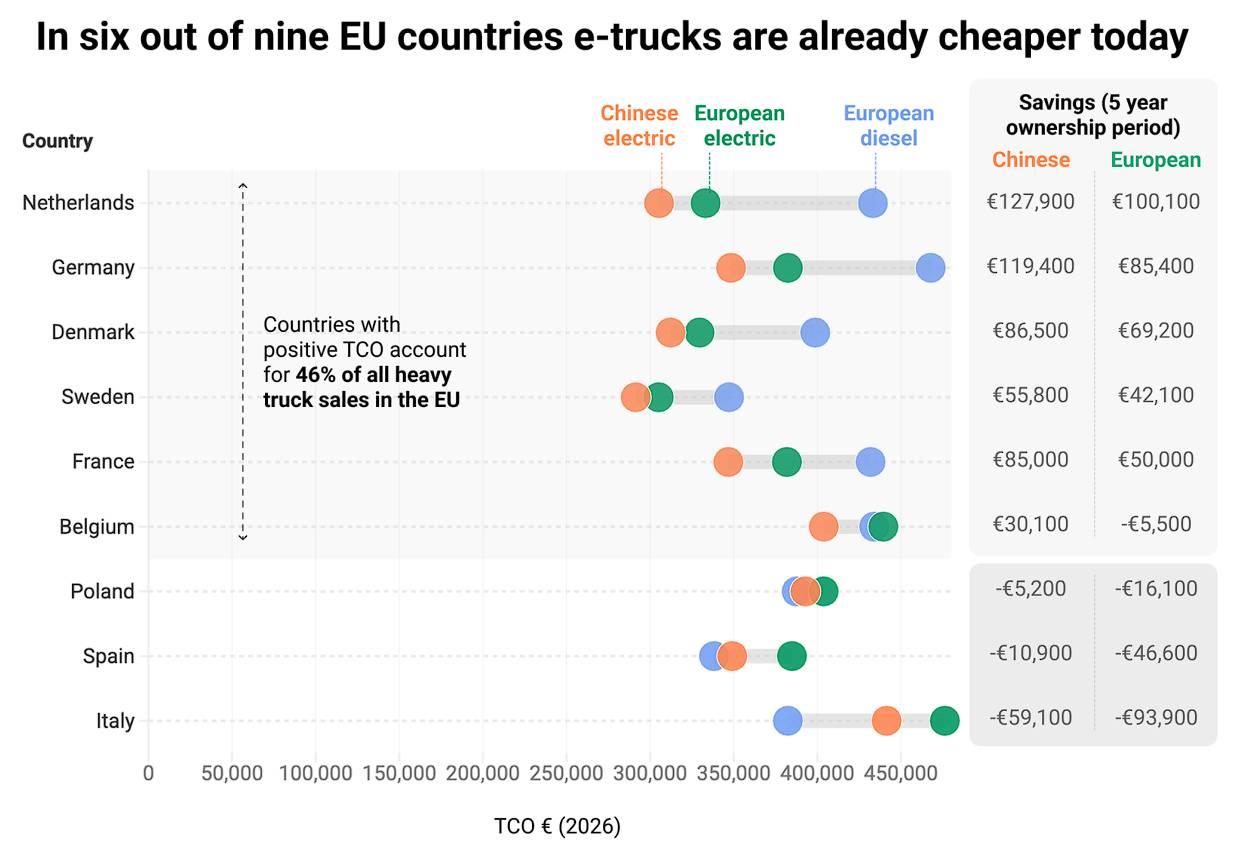
Il confronto riguarda il Tco nell’arco di cinque anni: al maggiore investimento iniziale vengono sommati e confrontati i costi per energia, manutenzione, infrastruttura di ricarica, assicurazione e pedaggi, tenendo conto anche degli incentivi disponibili.
In mercati come Paesi Bassi e Germania i minori costi di esercizio e il quadro regolatorio riescono, secondo TE, a compensare il prezzo iniziale più elevato.
Il quadro è molto diverso in Italia, che risulta il mercato meno favorevole tra i nove esaminati. Secondo il modello, un camion elettrico europeo acquistato nel 2026 comporterebbe ancora un costo totale di circa 94.000 euro superiore al diesel nell’arco di cinque anni (per altri dettagli sulla situazione italiana si veda Camion a zero emissioni in Italia: numeri, tecnologie e prospettive di mercato). Il divario è sensibilmente maggiore rispetto alla Spagna, dove l’extracosto è stimato in circa 47.000 euro, e alla Polonia, dove si riduce a circa 16.000 euro.
Tra le ragioni individuate da TE per il ritardo italiano ci sono l’assenza di incentivi legati alla ricarica nei depositi (previsti dalla direttiva Red III), la mancanza di uno schema di incentivi considerato prevedibile e soprattutto il sistema dei pedaggi autostradali.
Paesi come Germania e Danimarca hanno già introdotto sistemi che differenziano il costo dei pedaggi in base alle emissioni di CO2 e possono quindi garantire forti riduzioni ai camion a zero emissioni. In Italia, come in Francia e Spagna, gran parte della rete è invece gestita tramite concessioni e la differenziazione non è ancora applicata sulle tratte considerate dal modello. Per mezzi che percorrono oltre 100.000 km l’anno, questa voce può avere un peso rilevante sul costo complessivo.
La Cina anticipa la transizione e aumenta la pressione sui costruttori
Tornando al modello presentato da Carbon Tracker, nei tre grandi mercati di Europa, Cina e Stati Uniti i veicoli elettrici potrebbero superare il 50% delle nuove vendite di camion pesanti verso la fine degli anni Trenta. Per quelli di media taglia il sorpasso è previsto già nei primi anni del prossimo decennio. In Cina i Bev (Battery Electric Vehicles) potrebbero avvicinarsi al 100% delle nuove vendite di camion pesanti prima del 2040.
Proprio la Cina rappresenta per gli autori l’anticipazione più concreta di questa dinamica: i veicoli a nuova energia (a idrogeno, ibridi plug-in e, soprattutto, full electric) sono passati da circa l’1% delle vendite di camion pesanti nel 2021 a oltre il 30% nel 2025.
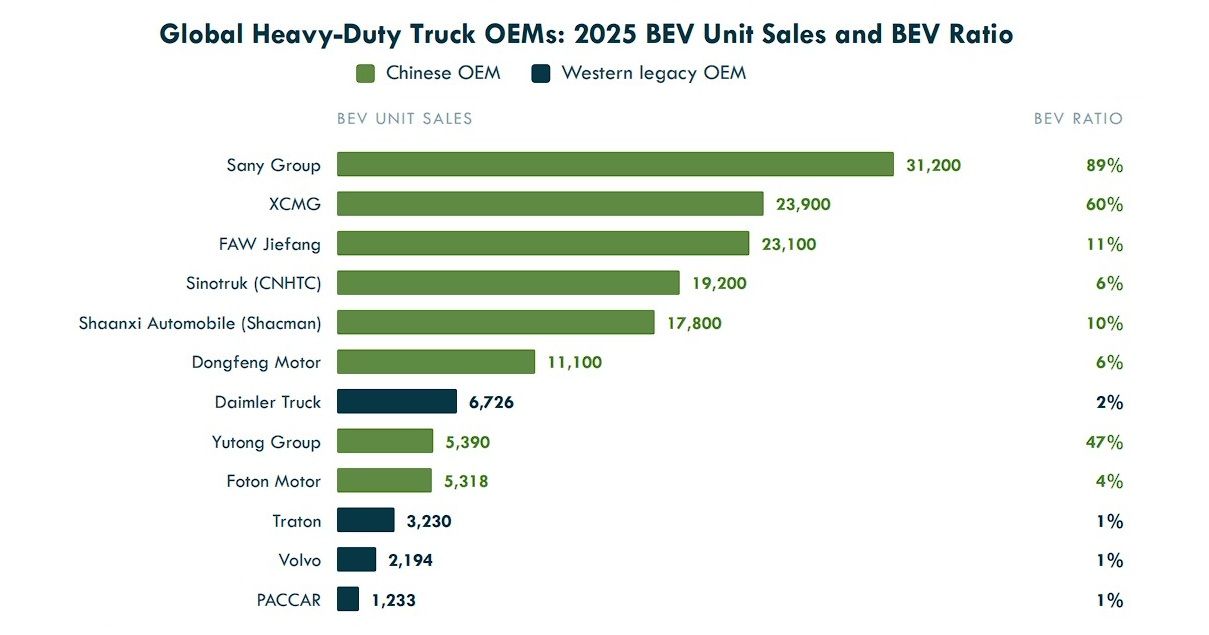
L’elettrificazione sta anche modificando gli equilibri tra i costruttori: Sany e XCMG nel 2025 hanno conquistato insieme il 35,5% del mercato cinese dei camion pesanti elettrici, pur avendo quote molto inferiori sul mercato complessivo (che comprende anche i mezzi diesel, a gas e con altre motorizzazioni). Sany ha venduto circa 31.200 camion elettrici pesanti lo scorso anno, pari all’89% delle sue vendite complessive, e XCMG 23.900 (il 60%).
Tra i grandi costruttori occidentali considerati da Carbon Tracker, la penetrazione dell’elettrico risulta invece molto più bassa. Nel grafico del report Daimler Truck è indicata con 6.726 veicoli a zero emissioni, pari a circa il 2% dei volumi considerati, Traton con 3.230 unità e l’1%, mentre Volvo è a 2.194 unità e all’1%. Il confronto va però letto con cautela, perché i perimetri dei dati comunicati dai diversi gruppi non sono perfettamente omogenei.
Carbon Tracker individua anche alcuni rischi per i produttori tradizionali e per chi vi investe. Se le vendite di camion diesel scendessero più rapidamente del previsto, i costruttori tradizionali potrebbero vedere ridursi i margini e trovarsi con impianti per i motori a combustione interna sempre meno utilizzati. Alcuni concorrenti cinesi dispongono, al contrario, di capacità produttiva di camion elettrici ancora inutilizzata, che potrebbe facilitare una rapida espansione sui mercati esteri.
“Se i camion elettrici raggiungono la parità di costo prima del previsto, bisognerà rivedere tre cose”, ha spiegato Scott. “Primo, la velocità con cui cresceranno le vendite elettriche. Secondo, quali produttori tradizionali rischiano di più rispetto ai concorrenti cinesi. Terzo, quanto sono credibili e avanzate le strategie elettriche dei singoli costruttori”.
I seguenti documenti sono riservati agli abbonati a QualEnergia.it PRO:
Prova gratis il servizio per 10 giorni o abbonati subito a QualEnergia.it PRO