


Il percorso dell’Italia verso gli obiettivi energetici e climatici al 2030 procede a rilento.
Nel suo nuovo rapporto “A che punto è la transizione in Italia? Progress Report 2026 del Pniec” (link in basso), pubblicato il 19 ottobre, il think tank Ecco Climate assegna al Paese una valutazione complessiva del 15%, cinque punti percentuali in meno rispetto al 2025.
Il valore, precisiamo, rappresenta un indicatore sintetico elaborato dal think tank per valutare l’avanzamento della transizione nei diversi settori e l’efficacia delle politiche adottate, non la percentuale degli obiettivi del Pniec già materialmente raggiunti.
Secondo l’organizzazione i progressi più significativi riguardano le fonti rinnovabili, che ottengono una valutazione del 30%. Seguono l’elettrificazione dei consumi, l’industria e le tecnologie della transizione, tutte al 20%. Ancora più critiche le valutazioni relative a edifici e trasporti, entrambi al 10%, e alla progressiva uscita dal gas, ferma al 5%.
Il quadro è aggravato dall’andamento delle emissioni nazionali di gas serra, che secondo le stime preliminari Ispra sarebbero aumentate di circa 9 milioni di tonnellate di CO₂ equivalente nel 2025. Per raggiungere l’obiettivo al 2030 sarebbe necessaria una riduzione di circa 95 milioni di tonnellate rispetto ai livelli dello scorso anno.
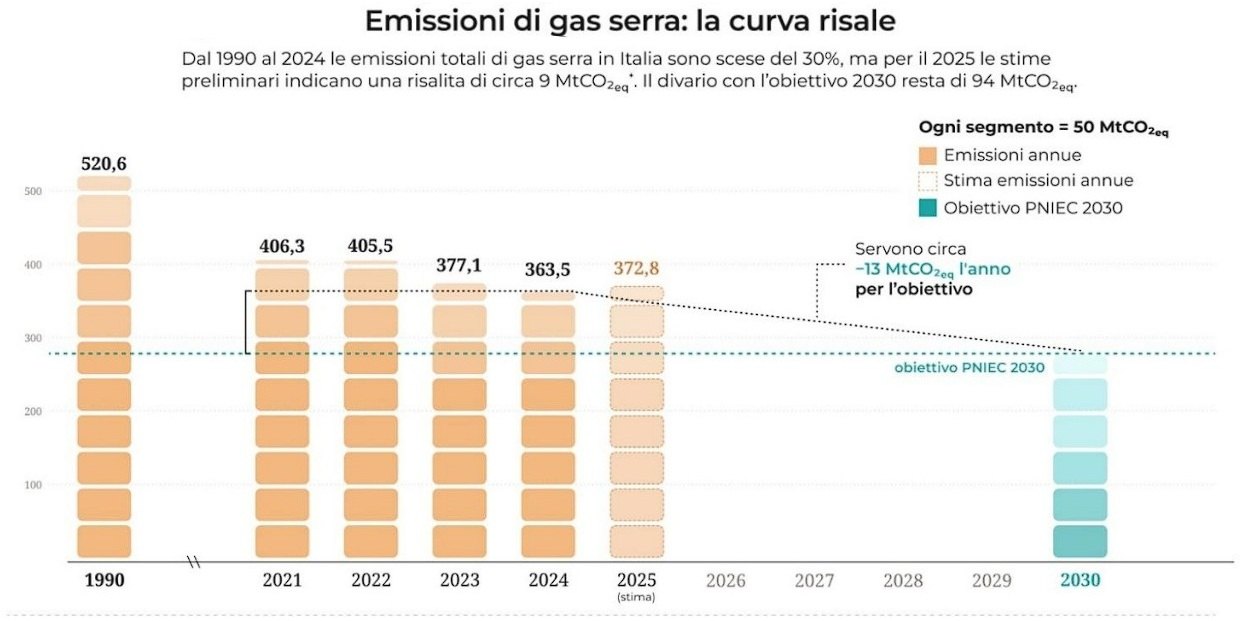
Nei settori soggetti al regolamento europeo Effort Sharing, tra cui trasporti, edifici, agricoltura e piccola industria, il divario rispetto agli obiettivi vincolanti raggiunge circa 30 milioni di tonnellate di CO₂ equivalente, anche considerando le politiche aggiuntive previste.
Il ritardo potrebbe avere conseguenze economiche: secondo proiezioni Ispra richiamate da Ecco, le emissioni cumulate di questi specifici settori supererebbero di 39 milioni di tonnellate gli obiettivi annuali del periodo 2021-2030. Senza considerare i meccanismi di flessibilità, il costo potenziale per compensare questo scostamento attraverso l’acquisto di quote da altri Stati membri è stimato tra 3,8 e 5,7 miliardi di euro.
Rinnovabili, accumuli e reti: i progressi non bastano
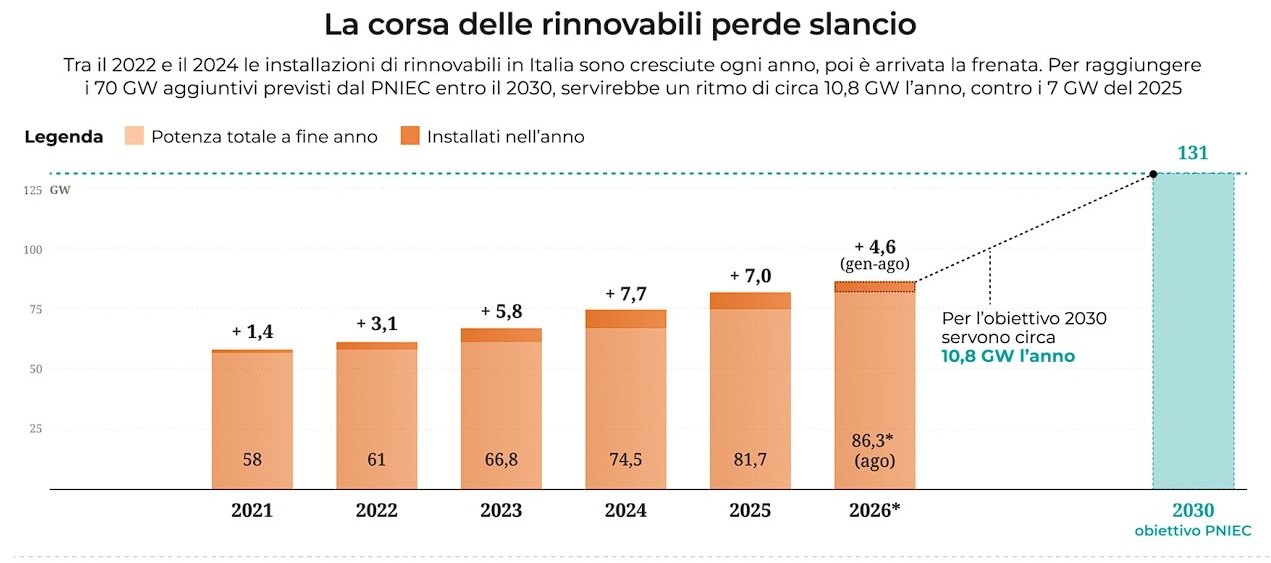
Le rinnovabili rappresentano il comparto che ha registrato gli avanzamenti maggiori, ma il ritmo delle nuove installazioni resta inferiore a quello necessario.
Nel 2025 sono entrati in esercizio circa 7 GW di nuova potenza, contro i 7,7 GW del 2024. Per raggiungere l’obiettivo Pniec di circa 131 GW complessivi al 2030, secondo Ecco sarebbe necessario installare mediamente circa 10 GW all’anno.
Emergono inoltre forti differenze territoriali: molte regioni settentrionali e il Lazio risultano in anticipo rispetto agli obiettivi intermedi, mentre gran parte del Mezzogiorno è in ritardo, con gli scostamenti maggiori in Sardegna e Calabria.
Ancora più marcato il rallentamento dei sistemi di accumulo elettrochimico. Nei primi otto mesi del 2026 la nuova capacità installata è stata pari a 1.521 MWh, contro i 4.227 MWh dello stesso periodo del 2025, con una diminuzione del 64%.
Ad agosto risultavano installati circa 19,5 GWh, appena il 27% dei 71,5 GWh previsti al 2030 dallo scenario Pniec Policy di Terna.
Il problema riguarda anche la composizione del parco esistente: circa il 69% della potenza elettrochimica installata appartiene a sistemi di piccola taglia, prevalentemente domestici, mentre gli obiettivi al 2030 richiedono una prevalenza degli impianti di grande scala.
Ecco valuta positivamente il Macse, che ha assegnato 10 GWh nella prima asta, con consegna nel 2028. La seconda procedura, programmata per il 24 novembre 2026, prevede ulteriori 16 GWh da realizzare entro il 2029.
A ostacolare lo sviluppo delle rinnovabili contribuiscono le difficoltà autorizzative. Tra il 2021 e agosto 2026 la commissione tecnica del Mase ha espresso pareri su progetti per oltre 67 GW, ma soltanto 39 GW hanno completato la valutazione ambientale. Altri 24 GW risultavano bloccati presso la Presidenza del Consiglio e il ministero della Cultura.
Secondo il think tank le continue modifiche alla disciplina delle aree idonee e l’attuazione disomogenea delle disposizioni regionali hanno alimentato l’incertezza per gli investitori.
Un ulteriore ostacolo è rappresentato dalle congestioni delle reti elettriche. Nel 2025 il curtailment, cioè la produzione rinnovabile persa a causa delle limitazioni imposte agli impianti, ha raggiunto circa 802 GWh sulle reti di alta e altissima tensione, più del doppio rispetto al 2024.
A questo si aggiunge la saturazione virtuale: le richieste di connessione a Terna ammontano a 309,5 GW per le rinnovabili e 285,6 GW per gli accumuli (dati aggiornati al 30 settembre 2026), includendo numerosi progetti destinati a non essere realizzati.
Anche l’elettrificazione dei consumi procede lentamente. Nel 2024 l’elettricità rappresentava il 23,3% dei consumi finali nazionali, una quota sostanzialmente invariata dal 2021. Il tasso raggiunge il 40% nell’industria e il 21% nel settore civile, ma appena il 2% nei trasporti.
Ecco individua tra le principali cause il rapporto sfavorevole tra il prezzo dell’elettricità e quello del gas, determinato anche dal ruolo delle centrali termoelettriche nella formazione dei prezzi all’ingrosso e dal peso di tasse e oneri sul vettore elettrico.
Il Decreto Bollette del 2026, secondo l’organizzazione, non affronta strutturalmente queste criticità, pur introducendo alcune misure positive per favorire i contratti di lungo termine di acquisto di energia rinnovabile e contrastare la saturazione virtuale (si veda anche Tetto al prezzo del gas: le prime stime sul risparmio in bolletta).
Gas, tecnologie e finanziamenti: manca una strategia coordinata
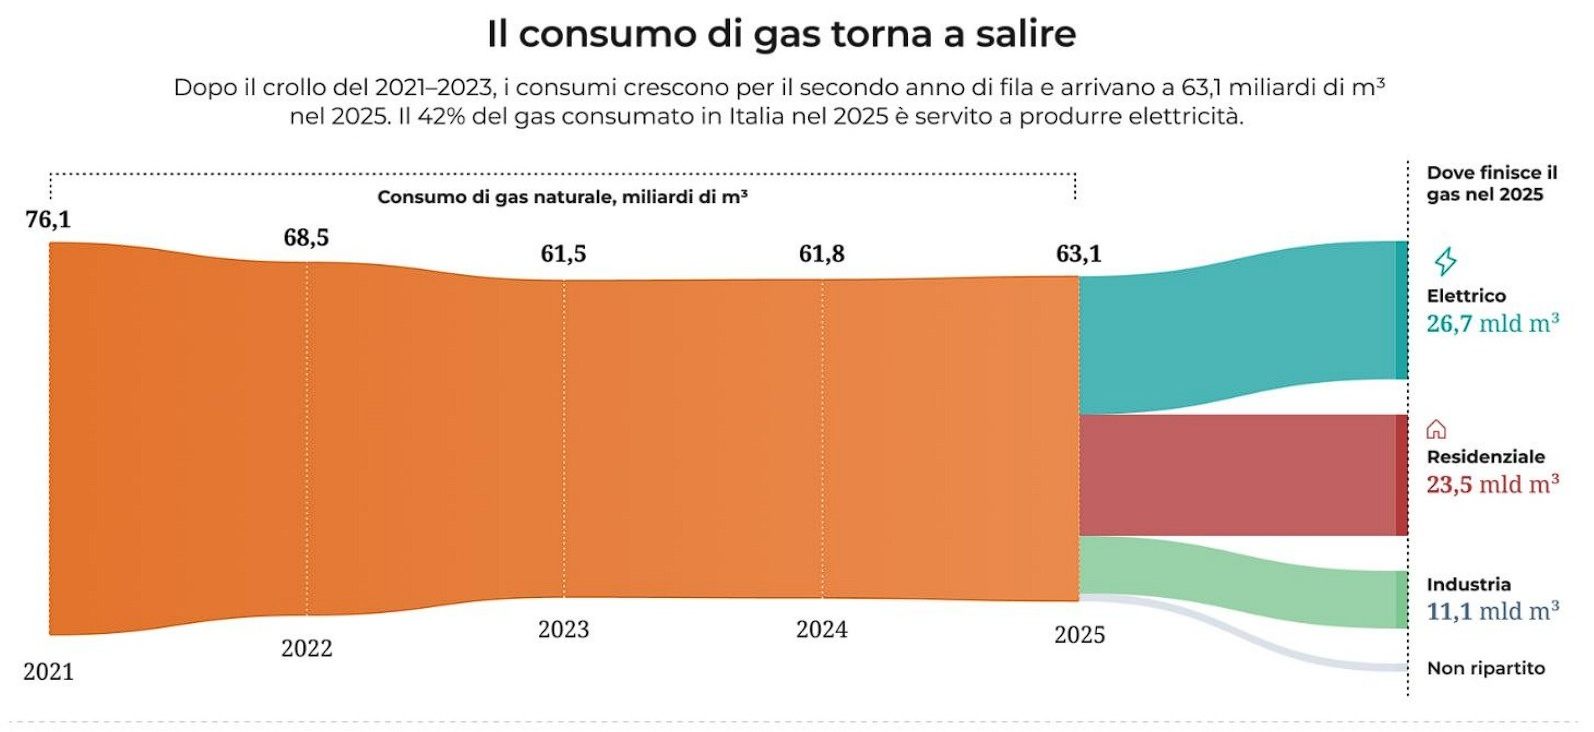
Un’altra criticità evidenziata dal rapporto riguarda l’assenza di una strategia nazionale di uscita dal gas naturale.
Nel 2025 i consumi italiani di gas sono aumentati del 2,1% rispetto al 2024, passando da 61,8 a 63,1 miliardi di metri cubi. L’incremento è stato trainato soprattutto dal settore termoelettrico, dove la domanda è cresciuta del 7,2% su base annua, pur rimanendo inferiore di 11,2 miliardi di metri cubi rispetto al 2019.
Ecco contesta alcune scelte infrastrutturali considerate incoerenti con la progressiva riduzione dei consumi fossili, tra cui la proroga della permanenza del rigassificatore di Piombino e il programma di metanizzazione della Sardegna, la cui prima fase dovrebbe concludersi soltanto nel 2033-2034 (si veda Metanizzazione della Sardegna. Il conto ai sardi e il paradosso delle rinnovabili bloccate).
Per quest’ultimo intervento, il rapporto richiama anche le perplessità espresse da Arera sulla sostenibilità economica delle infrastrutture. Tra collegamento virtuale e rete di trasporto, gli investimenti stimati ammontano a 1,45 miliardi di euro, con un possibile onere tariffario a regime di 285 milioni annui.
Le difficoltà interessano anche le tecnologie della transizione. La produzione italiana di biometano nel 2025 è stimata in circa 0,4 miliardi di metri cubi, contro l’obiettivo Pniec di 5,7 miliardi al 2030.
Per l’idrogeno rinnovabile, nonostante l’approvazione di un nuovo regime di sostegno da 6 miliardi di euro fino al 2029, Ecco ritiene necessario accelerare significativamente lo sviluppo della produzione nazionale.
Sul versante della cattura e dello stoccaggio della CO₂, il rapporto segnala che per la prima fase del progetto Ravenna CCS, operativa dal 2024 e dimensionata per circa 25mila tonnellate annue, non sono stati pubblicati dati quantitativi sulle emissioni effettivamente catturate e stoccate. La seconda fase prevede di raggiungere circa 4 milioni di tonnellate annue entro il 2030.
Il think tank osserva inoltre che l’eventuale contributo del nucleare è atteso oltre il 2030 e non potrà quindi incidere sul conseguimento degli obiettivi del Pniec per questo decennio.
Alle difficoltà tecnologiche si aggiungono poi quelle finanziarie. Secondo le stime governative di maggio 2026 richiamate nel rapporto, risultava effettivamente speso soltanto il 45% dei 56,8 miliardi di euro disponibili per la Missione 2 del Pnrr, dedicata alla transizione ecologica.
Tra il 2012 e il 2024, inoltre, l’Italia ha incassato 18,2 miliardi dalle aste Ets, ma soltanto il 9%, circa 1,6 miliardi, risulta effettivamente utilizzato per interventi climatici.
Ecco denuncia l’assenza di una strategia finanziaria organica per il Pniec, capace di quantificare il fabbisogno di investimenti, individuare le risorse pubbliche e private e garantire continuità agli strumenti di sostegno.
Edifici e trasporti, i settori più in difficoltà
Il rapporto individua nell’edilizia uno dei comparti maggiormente in ritardo.
Nel 2025 la quota di rinnovabili sui consumi finali del settore civile si è fermata al 20,5%, sostanzialmente invariata rispetto al 20,4% del 2020 e inferiore al 25,3% previsto dalla traiettoria Pniec. Nel riscaldamento e raffrescamento la soglia rinnovabile ha raggiunto il 20,6%, contro il 24,5% atteso.
I risparmi energetici cumulati conseguiti attraverso le misure monitorate da Enea ammontano a 17,2 Mtep, pari al 23% dell’obiettivo di 73,4 Mtep previsto al 2030.
Preoccupa soprattutto il rallentamento dei nuovi risparmi annuali: gli interventi incentivati hanno prodotto 0,24 Mtep aggiuntivi nel 2025, contro 0,38 Mtep nel 2024 e 0,68 Mtep nel 2023.
Ecco critica il ridimensionamento delle detrazioni fiscali per l’efficienza energetica e il mancato recepimento della direttiva europea “Case Green”, che dovrebbe definire una strategia di riqualificazione del patrimonio edilizio.
A settembre 2026, secondo i dati Siape riportati, il 49,3% degli attestati di prestazione energetica residenziali apparteneva ancora alle classi F e G.
Infine, il settore dei trasporti continua a rappresentare la principale fonte di emissioni nazionali, con 113,3 milioni di tonnellate di CO₂ equivalente nel 2024, pari al 31,3% del totale e in aumento del 4% rispetto al 2023.
La diffusione delle auto elettriche resta particolarmente distante dagli obiettivi: ad agosto 2026 circolavano circa 445mila veicoli elettrici a batteria, appena un decimo dei 4,3 milioni previsti al 2030.
Durante il programma di incentivi concluso a giugno 2026, la quota delle nuove immatricolazioni elettriche aveva raggiunto mediamente il 9%, per poi tornare intorno al 6% nei mesi successivi, contro una media europea del 22%.
La disponibilità di infrastrutture di ricarica continua invece ad aumentare, con oltre 84.500 punti nel primo semestre del 2026, il 19% in più rispetto all’anno precedente.
Secondo Ecco il principale problema riguarda la discontinuità degli incentivi e la dispersione delle risorse pubbliche tra differenti tecnologie di alimentazione. Il think tank chiede pertanto interventi più stabili a sostegno della mobilità elettrica, una revisione della fiscalità dei veicoli aziendali e maggiori investimenti nel trasporto pubblico.
Il seguente documento è riservato agli abbonati a QualEnergia.it PRO:
Prova gratis il servizio per 10 giorni o abbonati subito a QualEnergia.it PRO