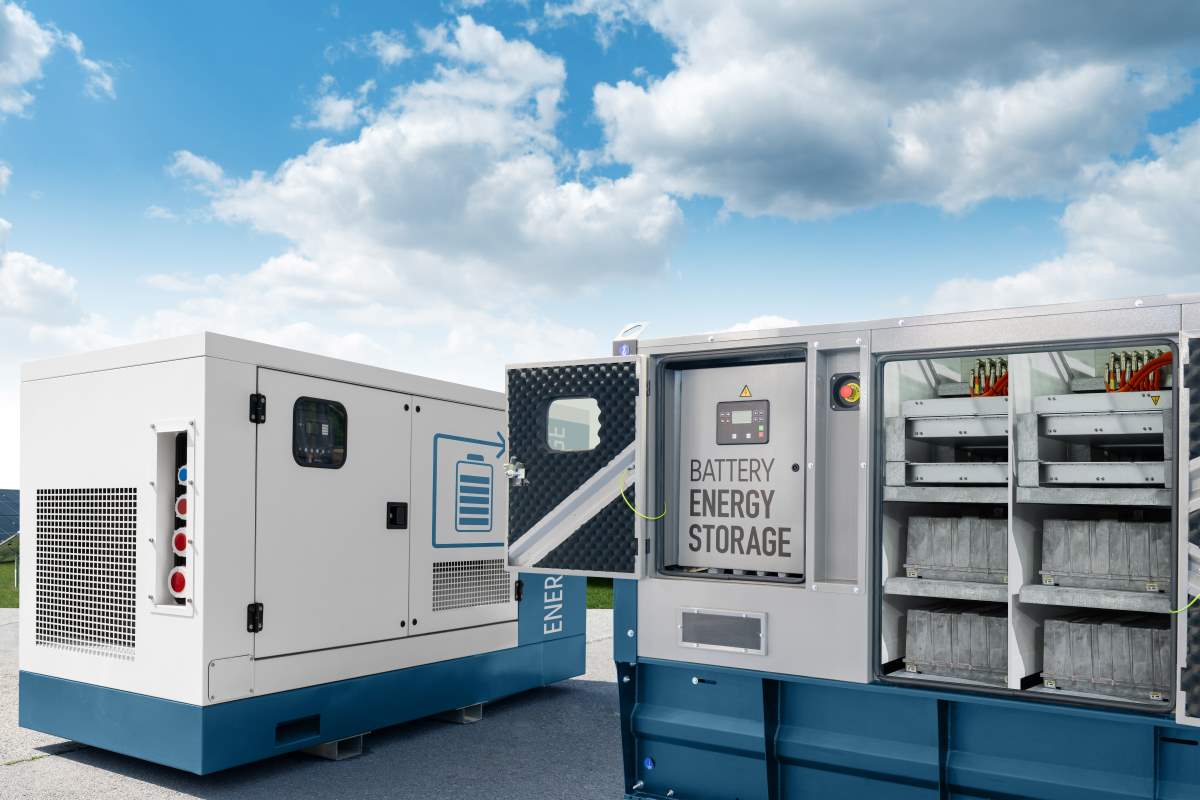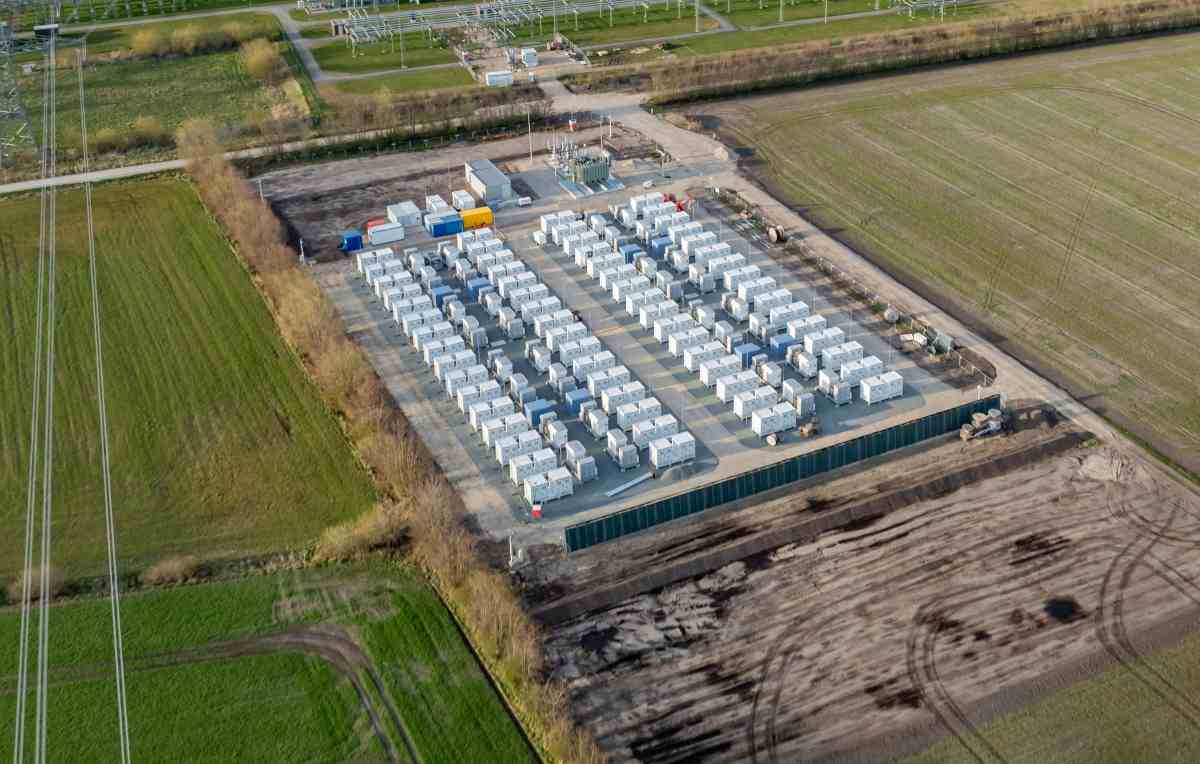



Gli obiettivi di sviluppo dei sistemi di accumulo al 2030 sono quasi triplicati rispetto alla Cop 29 di Baku in Azerbaigian, ma sono ancora molto lontani dagli impegni assunti a livello internazionale.
La somma dei target nazionali censiti dal think tank energetico Ember è salita da 284 a 822 GW, con un aumento del 190%, contro i 1.500 GW previsti dal Global Energy Storage and Grids Pledge, sottoscritto da 74 Paesi alla conferenza Onu sul clima del 2024.
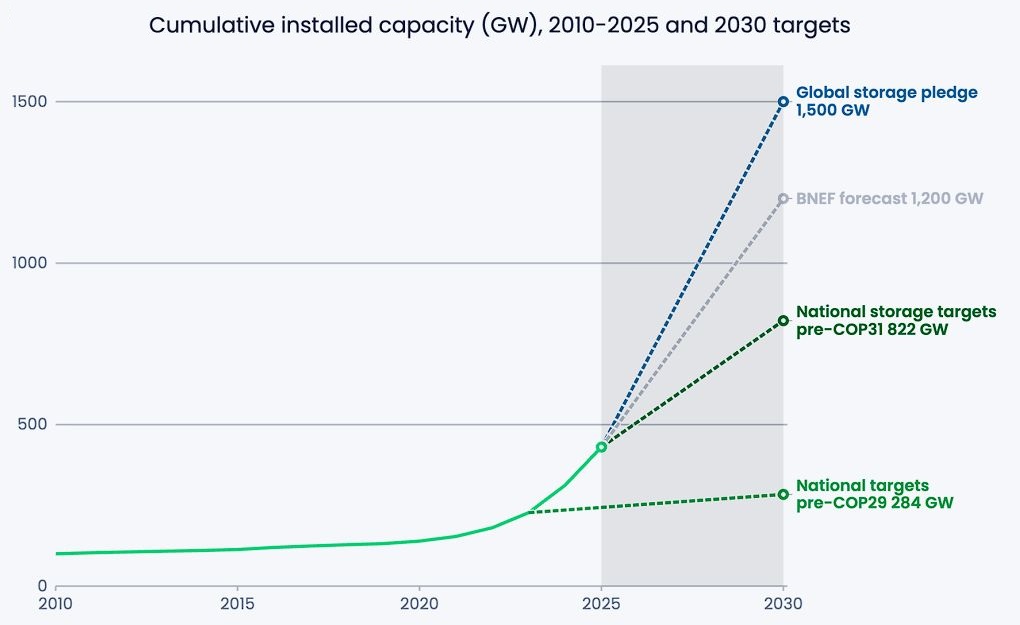
L’impegno punta a sestuplicare la potenza mondiale di accumulo, una delle condizioni necessarie per integrare nelle reti quantità crescenti di produzione eolica e fotovoltaica. Nel rapporto “Storage target ambition is rising, but not fast enough to reach the goal“, pubblicato il 15 ottobre (link in basso), Ember esamina gli obiettivi contenuti in strategie, piani e documenti ufficiali.
L’analisi prende in considerazione 98 Paesi e l’Unione europea nel suo complesso, un perimetro che copre il 97% della potenza rinnovabile mondiale. Emerge che soltanto 32 Paesi, oltre all’Ue, risultano dotati di un obiettivo per gli accumuli al 2030.
Gran parte dell’aumento registrato dopo la Cop 29 dipende da due novità principali: la revisione della programmazione cinese e l’introduzione di un obiettivo comune europeo.
Le installazioni crescono più rapidamente degli impegni dei governi
Secondo una previsione di BloombergNEF richiamata da Ember, entro il 2030 la potenza complessiva installata delle sole batterie potrebbe raggiungere 1.200 GW, superando la somma degli attuali obiettivi nazionali, che comprendono anche altre tecnologie di accumulo
Il mercato, dunque, cresce più rapidamente degli obiettivi fissati dai governi. Nel 2025 sono entrati in esercizio nel mondo 118 GW di nuova potenza di accumulo, il 40% in più rispetto al 2024: 108 GW sono batterie.
La Cina ha concentrato il 54% delle nuove installazioni e gli Stati Uniti un ulteriore 16%. A fine 2025 la potenza complessiva degli accumuli aveva raggiunto 430 GW, circa tre volte quella di cinque anni prima.
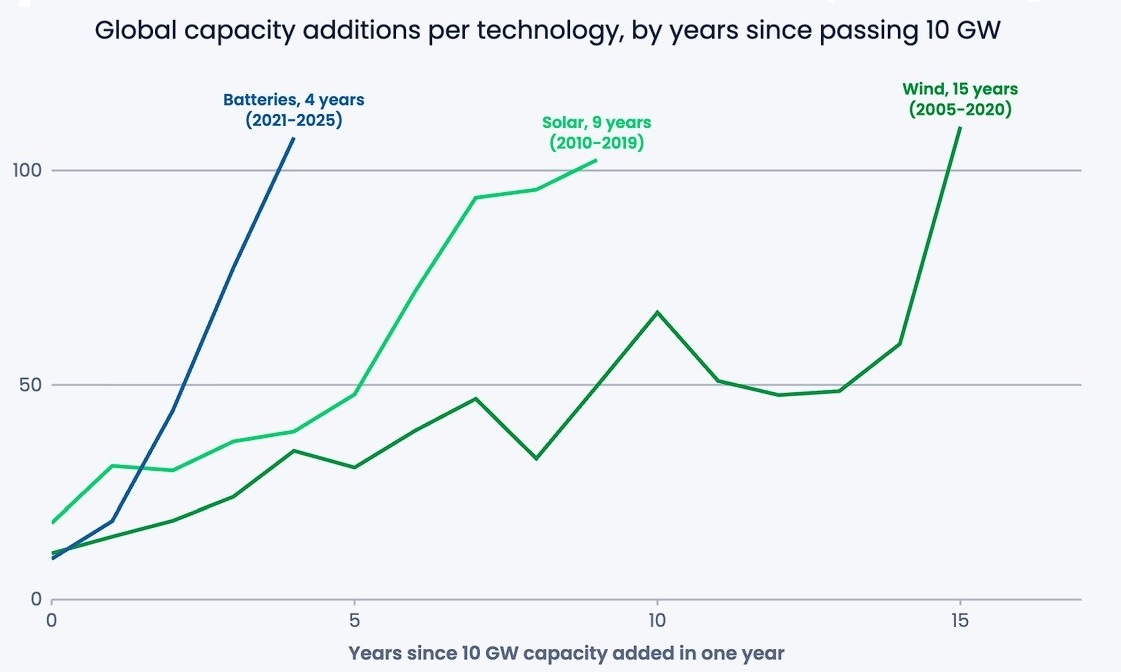
Le nuove installazioni annuali di batterie sono salite da 9,5 GW nel 2021 a 108 GW nel 2025. Per passare da circa 10 a oltre 100 GW di nuova capacità installata all’anno sono bastati quattro anni, contro i nove del fotovoltaico e i quindici dell’eolico, secondo il confronto proposto da Ember.
Per raggiungere gli 822 GW previsti dai target nazionali basterebbero dunque 78 GW di nuove installazioni all’anno tra il 2026 e il 2030, meno di quanto realizzato sia nel 2024 sia nel 2025. Se invece le aggiunte annuali restassero costanti a 118 GW, nel 2030 la potenza complessiva arriverebbe a 1.020 GW, il 24% sopra gli obiettivi dei governi (ma ancora sotto il traguardo internazionale).
Secondo Ember, raggiungere i 1.500 GW richiederebbe un’accelerazione molto inferiore a quella sperimentata finora: BloombergNEF prevede 158 GW di nuove batterie nel 2026, mentre secondo la traiettoria elaborata dal think tank le installazioni annuali di batterie dovrebbero passare da circa 171 GW nel 2027 a 216 GW nel 2030
Cina e Ue guidano gli obiettivi, l’Italia punta a 22,5 GW
Cina e Unione europea rappresentano insieme oltre l’80% degli obiettivi di accumulo censiti da Ember. Pechino ha innalzato a 460 GW il proprio traguardo per il 2030, dai precedenti 130 GW: il nuovo piano quinquennale prevede 300 GW di sistemi di accumulo di “nuova generazione”, principalmente batterie agli ioni di litio, oltre a 160 GW di pompaggi idroelettrici.
L’Ue ha invece introdotto un obiettivo complessivo di 200 GW con il primo accordo tripartito sull’accumulo energetico, siglato nel giugno 2026, con l’intento di ridurre la domanda di gas e valorizzare la produzione rinnovabile. L’accordo prevede impegni complessivi per realizzare fino a 45 GW circa di capacità di accumulo energetico nei prossimi due anni (2026-2028), anche incrementando i volumi dei PPA che includono sistemi di storage, fino a 4,5 GW nel 2028.
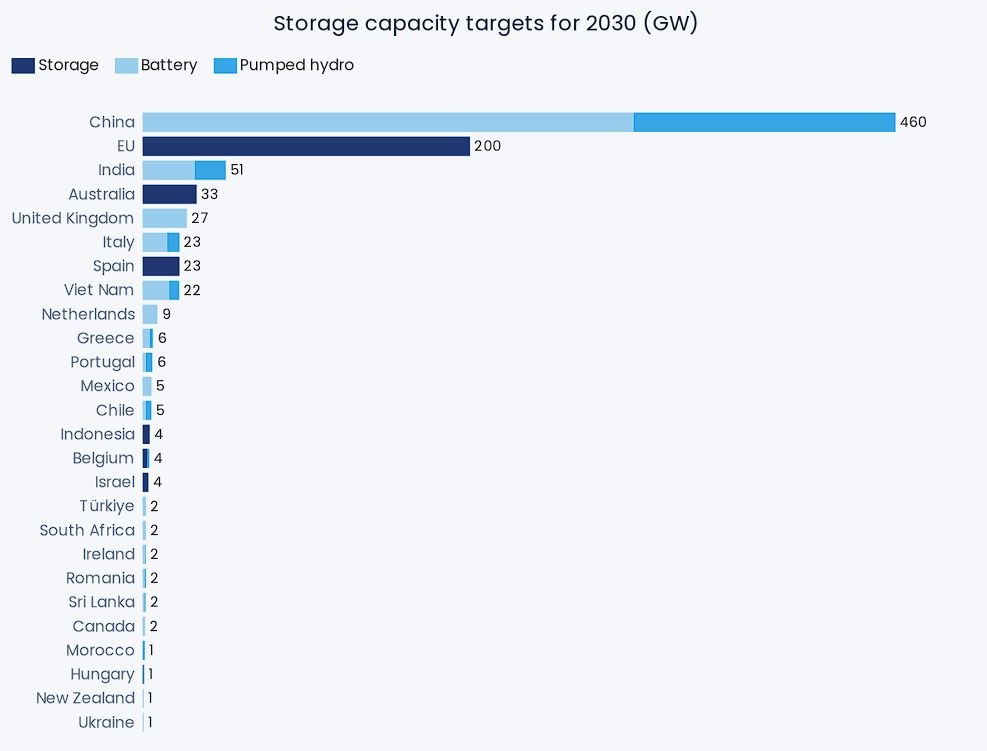
Per l’Italia il rapporto riprende il Pniec del luglio 2024, che prevede al 2030 15 GW di batterie e 7,5 GW di pompaggi idroelettrici, per un totale di 22,5 GW. Ember sottolinea che l’obiettivo italiano non è stato aggiornato dopo la Cop 29.
Intanto, nel più recente “Documento di descrizione degli scenari 2026”, Terna e Snam stimano per il nostro Paese un fabbisogno di circa 50 GWh di nuova capacità di accumulo utility-scale al 2030, rispetto ai livelli del 2026, per garantire la flessibilità necessaria a gestire una quota di rinnovabili pari al 63% della domanda elettrica (si veda Accumuli utility-scale, quanti se ne faranno e dove secondo Terna).
Il report Ember inoltre il ruolo del Macse, il meccanismo con cui Terna approvvigiona capacità di accumulo tramite aste: la prima procedura, nel 2025, ha superato le aspettative e cresce l’attesa per la nuova asta prevista per il 24 novembre 2026.
Il documento evidenzia anche la relazione fra crescita del fotovoltaico e sviluppo dello storage. Per il 2030, Ember censisce nell’Ue 592 GW di obiettivi FV a fronte dei 200 GW di accumuli; in Italia il rapporto è tra 79,2 GW di fotovoltaico e 22,5 GW di storage. Eppure, conclude il report, otto dei venti Paesi con più potenza solare installata nel 2025 non hanno ancora un target per gli accumuli al 2030.
Il seguente documento è riservato agli abbonati a QualEnergia.it PRO:
Prova gratis il servizio per 10 giorni o abbonati subito a QualEnergia.it PRO