


Quanto risultano vulnerabili alle crisi geopolitiche il petrolio e il gas in Europa, rispetto a fotovoltaico, eolico e idroelettrico?
È la domanda a cui ha cercato di dare una risposta quantitativa il rapporto “The energy security switch”, pubblicato da Strategic Perspectives.
Lo studio esamina nove fonti energetiche: gas via gasdotto, gas naturale liquefatto (GNL), petrolio, carbone, nucleare, idroelettrico, eolico terrestre e marino, fotovoltaico. Alle condizioni ordinarie affianca cinque scenari: due interruzioni dei rifornimenti, una carenza di minerali critici, attacchi ibridi e guerra.
Il modello attribuisce a ciascuna fonte un punteggio di esposizione alle crisi che combina importazioni, concentrazione dei fornitori, scorte, rotte alternative e fragilità degli impianti: valori maggiori indicano maggiore vulnerabilità, pur non esprimendo probabilità di crisi, energia perduta o danni economici. Il confronto si basa soprattutto sul sistema del 2024-2025 ed esclude i rischi climatici diretti.
Considerando le medie aritmetiche delle fonti fossili e delle rinnovabili, l’esposizione geopolitica delle prime risulta da 1,7 a 3,9 volte superiore a quella delle seconde nei sei scenari esaminati, secondo una nostra elaborazione dei dati.
Il divario relativo massimo tra singole fonti si registra nello scenario di interruzione prolungata degli approvvigionamenti: il gas via gasdotto raggiunge un punteggio 6,6 volte superiore a quello del fotovoltaico. Il divario si riduce invece nello scenario di carenza dei minerali critici. Mediamente, nei sei scenari, il punteggio delle fonti fossili è circa 2,8 volte quello delle rinnovabili.
Quando la diversificazione non basta
Tale confronto avviene in una fase in cui, secondo il think tank Ember, l’Unione europea importa l’85% dei combustibili fossili che usa, e in cui eventuali interruzioni possono provocare rincari e carenze, mentre gli impianti rinnovabili già installati ovviamente non richiedono nuovi rifornimenti di combustibile.
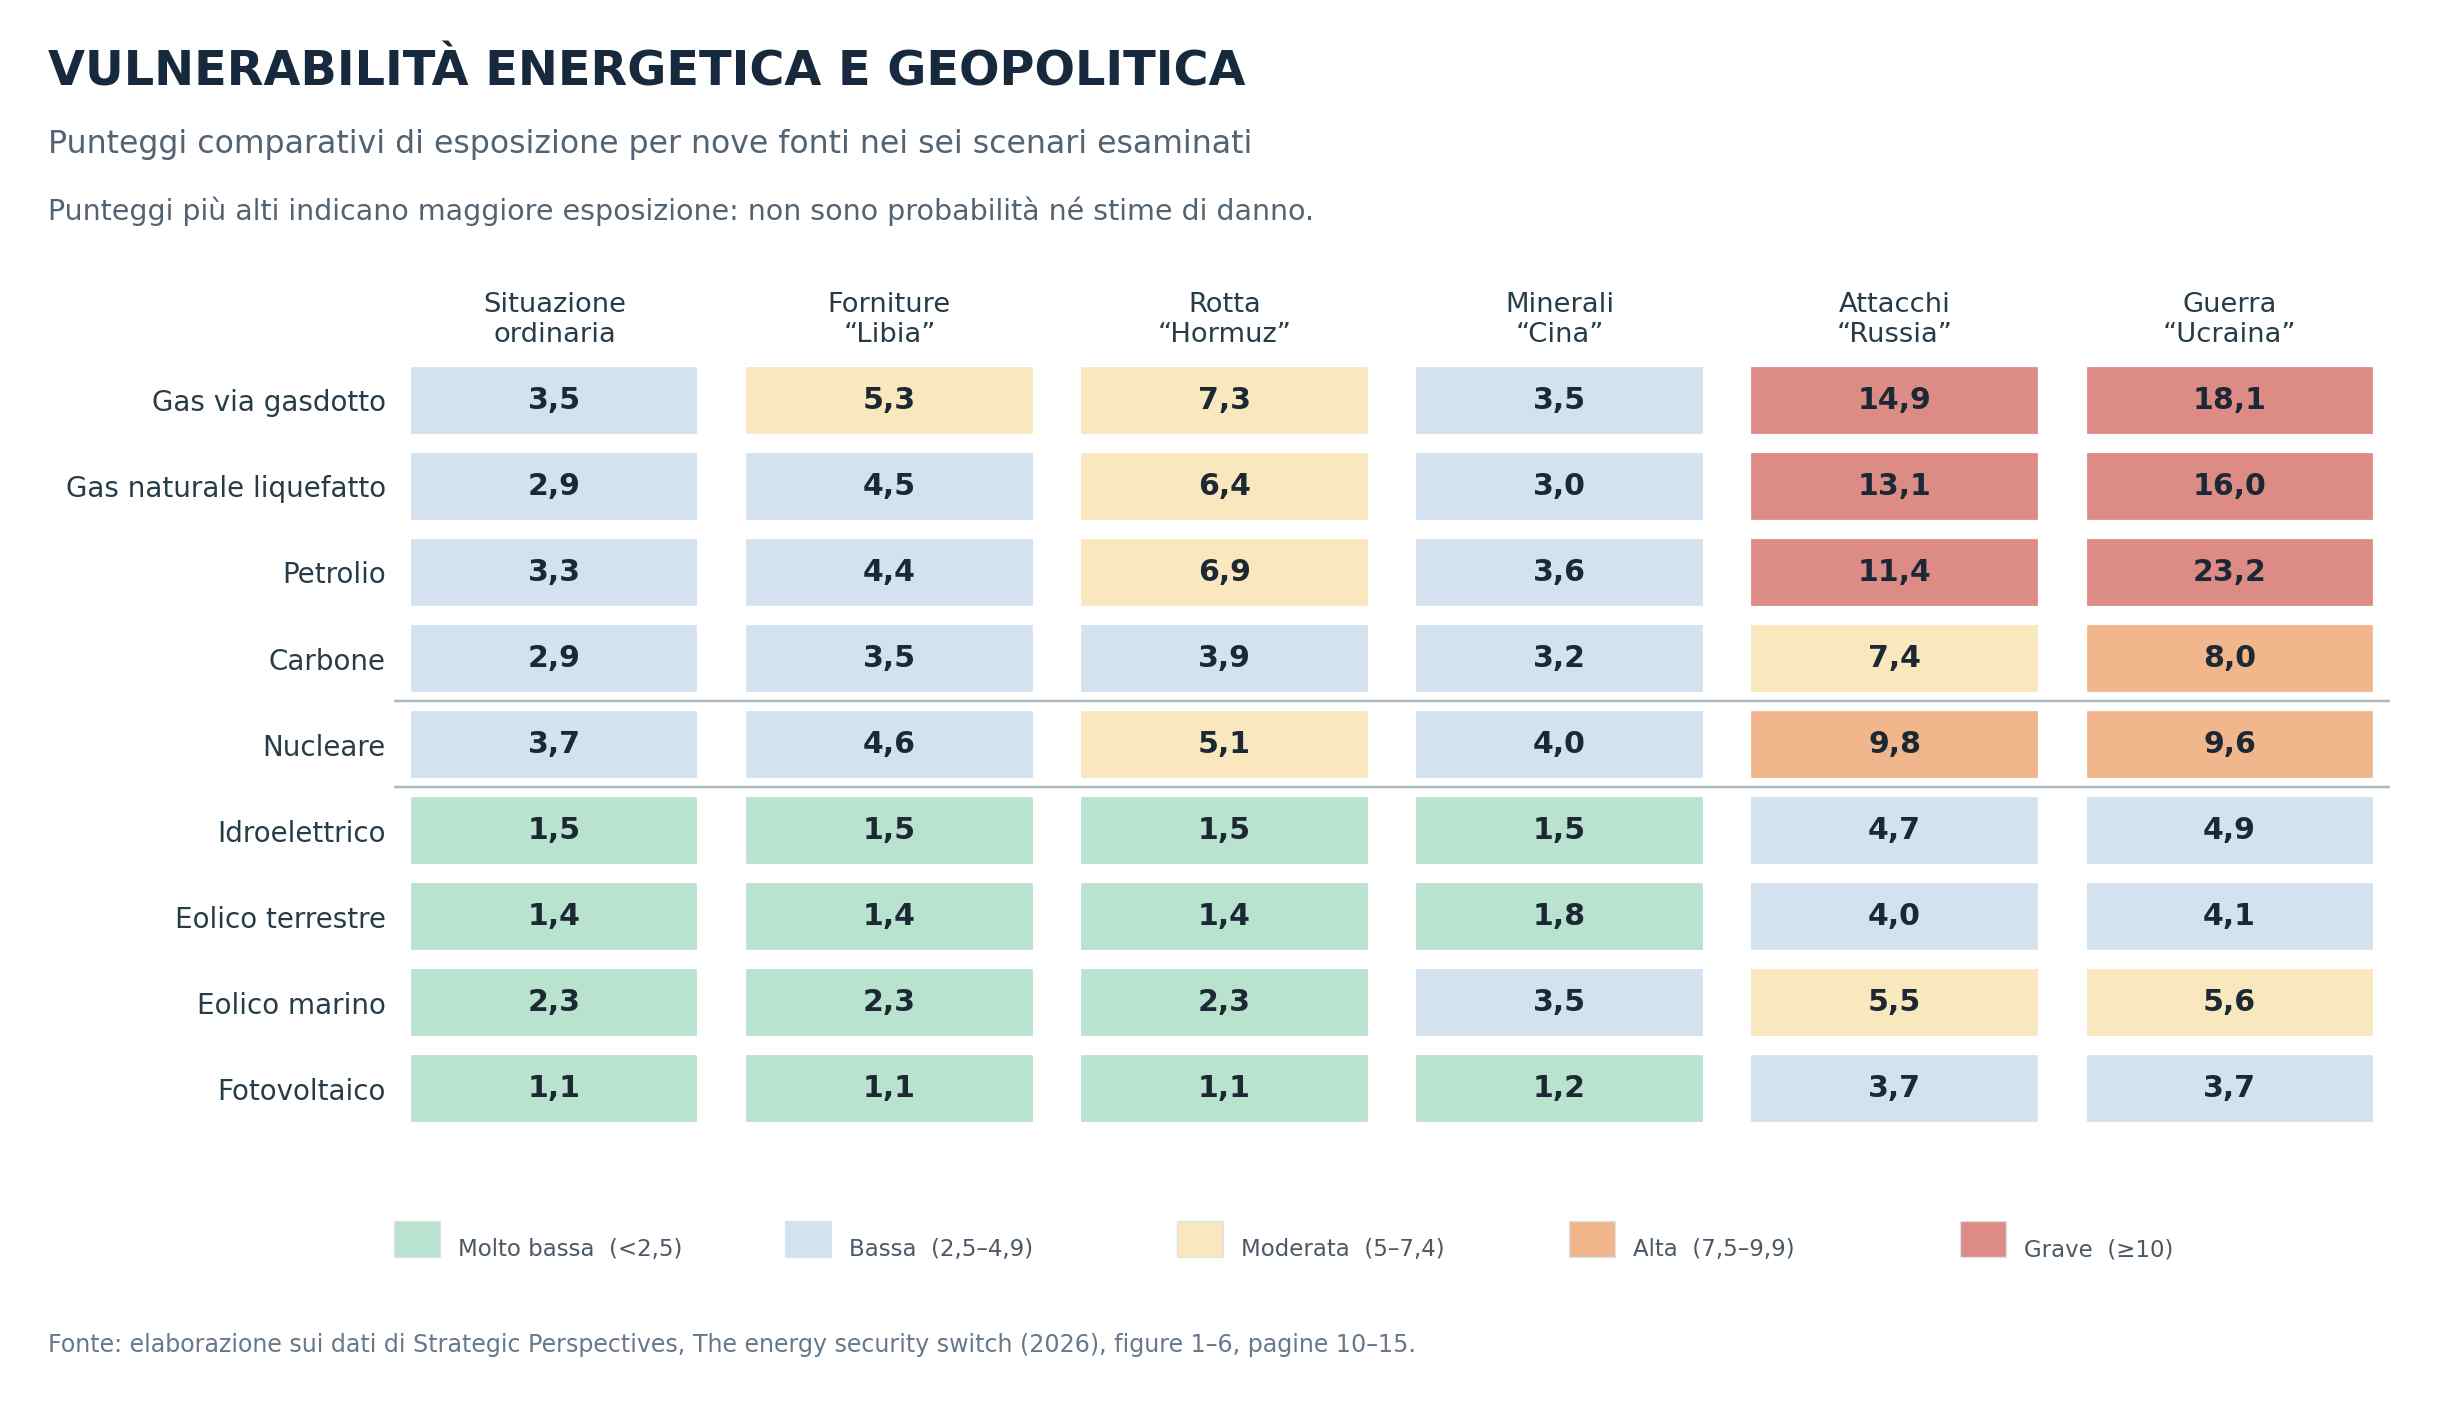
Già in condizioni normali, il gas via gasdotto ottiene 3,5 punti, il petrolio 3,3 e il GNL 2,9, contro 1,1 del fotovoltaico, 1,4 dell’eolico terrestre e 2,3 dell’eolico marino. Incidono, appunto, i rifornimenti continui richiesti dalle applicazioni fossili e la concentrazione di gasdotti, terminali e raffinerie.
Una perdita del 5% delle forniture di combustibili da un singolo Paese per 60 giorni, in uno scenario che richiama le interruzioni causate dalla guerra civile libica del 2011, fa salire il punteggio del gas via gasdotto a 5,3 punti. Se la perdita raggiunge il 10% per 90 giorni e coinvolge più fornitori, come nel caso “Hormuz”, il gas via gasdotto arriva a 7,3, il petrolio a 6,9 e il GNL a 6,4, mentre la media delle rinnovabili rimane a 1,6.
I danni alle infrastrutture aggravano il divario. Con attacchi ibridi, consistenti in un taglio del 5% dei combustibili accompagnato per 100 giorni da sabotaggi e attacchi informatici, il gas via gasdotto raggiunge 14,9 punti, contro 4,5 delle rinnovabili.
In uno scenario di guerra convenzionale, con interruzioni del 10% per 100 giorni e meno forniture alternative, il petrolio sale a 23,2, il gas via gasdotto a 18,1 e il GNL a 16, con una media rinnovabile attestata a 4,6, come si può desumere da questa illustrazione, basata sui dati dello studio (link in fondo).
Minerali critici: il rischio cambia natura
Un blocco delle importazioni di gas può fermare una centrale che esaurisce le scorte; un blocco delle consegne di moduli o componenti fotovoltaici rallenta soprattutto gli impianti ancora da costruire.
Nel caso “Cina”, che ipotizza per 90 giorni un taglio del 90% delle forniture di alcuni minerali strategici da un Paese esportatore dominante, l’indice medio delle rinnovabili passa da 1,6 a 2,0. Il fotovoltaico sale da 1,1 a 1,2; l’eolico marino da 2,3 a 3,5. Ma il modello considera soprattutto i materiali necessari alla manutenzione, non le quantità molto maggiori richieste per costruire nuova capacità.
I punteggi non descrivono quindi interamente i rischi per i nuovi investimenti, ma si tratta comunque di rischi sono concreti. Secondo il Global Critical Minerals Outlook 2026 dell’Agenzia internazionale dell’energia (IEA), nel 2025 il principale Paese raffinatore concentrava in media il 70% della produzione mondiale dei principali minerali energetici.
La Cina domina la raffinazione di quasi tutti questi materiali, con l’importante eccezione del nichel. I codici merceologici soggetti a controlli cinesi sulle esportazioni sono triplicati dal 2023. In tale contesto, eventuali carenze di componenti possono ritardare nuovi impianti, pur senza fermare subito quelli esistenti.
Le infrastrutture pulite non sono tutte ugualmente robuste. L’eolico marino dipende da cavi sottomarini e sottostazioni; grandi dighe e centrali nucleari concentrano i rischi in pochi siti. Il nucleare può accumulare combustibile per lunghi periodi, ma nello scenario di guerra raggiunge 9,6 punti.
Gli inverter sono invece esposti ad attacchi informatici. Servono dunque reti sicure, accumuli e collegamenti alternativi, non soltanto nuovi impianti.
Le importazioni che l’elettrificazione evita
Il vantaggio riguarda anche la spesa ricorrente per l’energia importata.
Secondo un rapporto di Ember del giugno 2026, le importazioni fossili corrispondono al 57% dell’energia complessivamente consumata nell’Ue: dal 2021 al 2024, queste importazioni sono costate 1.800 miliardi di euro.
Strategic Perspectives stima che nei circa otto mesi dall’inizio della guerra in Iran, l’aumento dei prezzi dei combustibili fossili abbia comportato per l’Ue oltre 110 miliardi di euro di maggiori costi d’importazione, senza acquistare più energia. È un esborso che da solo ammonta a circa la metà degli investimenti nella rete di trasmissione necessari entro il 2030, secondo Paweł Czyżak, analista energetico indipendente ed ex responsabile per l’Europa di Ember.
Secondo Ember, nel 2025 i veicoli elettrici circolanti in Europa hanno evitato 67 milioni di barili di petrolio, per 4,1 miliardi di euro di minori importazioni. Ma anche pompe di calore e processi industriali elettrificati possono ridurre il gas, se sostenuti da produzione elettrica e reti adeguate.
I combustibili sono flussi che devono essere continuamente riacquistati, mentre pannelli, turbine e batterie sono beni durevoli che producono o impiegano elettricità per anni. Ember calcola che una spedizione di moduli fotovoltaici può generare 10 TWh in 20 anni, mentre servirebbe una metaniera di GNL ogni anno per produrre la stessa elettricità complessiva.
Il Piano per l’elettrificazione, presentato dalla Commissione europea nel luglio 2026, punta a portare la quota dell’elettricità nei consumi finali dal 23% al 46% entro il 2040. Secondo Bruxelles, raggiungerla potrebbe ridurre la bolletta delle importazioni fossili di 260 miliardi di euro l’anno.
Va ricordato che si tratterebbe di spesa evitata, non risparmio netto, in quanto ciò richiede nuovi investimenti. Una distinta analisi di Strategic Perspectives stima che l’elettrificazione possa tagliare di circa due terzi le importazioni di petrolio e gas entro il 2040.
L’autonomia europea comincia dalla filiera
La dipendenza dalle importazioni tecnologiche non è totale. Ember rileva che la capacità produttiva potenziale dell’Ue, basata in parte anche su componentistica extra-UE, arriva a 30 GW di turbine eoliche l’anno, contro 14 GW installati nel 2025; a 7,5 milioni di pompe di calore, contro 2,6 milioni installate; e a 4,6 milioni di veicoli elettrici, contro una domanda di circa 2,6 milioni.
Le maggiori strozzature industriali si trovano a monte dell’assemblaggio. Sempre secondo Ember, l’Ue importa oltre il 90% dei magneti permanenti, la produzione interna di anodi per batterie copre appena l’1% circa del fabbisogno, mentre la capacità europea di produrre moduli fotovoltaici è di 12,2 GW l’anno, contro circa 65 GW installati nel 2025. Occorre quindi più capacità locale e riciclo.
Serve anche identificare i componenti difficili da sostituire, con pochi fornitori e consegne lente. Per inverter e sistemi di controllo contano software e accesso remoto: la vulnerabilità può derivare infatti dal controllo dell’apparecchiatura, non soltanto dalla possibilità di acquistarla.
Dalle scorte di gas alle scorte di trasformatori
Strategic Perspectives propone di rendere vincolante l’obiettivo del 46% di elettrificazione al 2040, oggi soltanto indicativo, e di raggiungere almeno il 90% di elettricità senza combustibili fossili entro il 2035. Chiede anche di individuare le infrastrutture critiche condivise e dismettere quelle di importazione rese superflue dalla riduzione della domanda.
Una riserva europea di trasformatori, componenti per cavi sottomarini, apparati di controllo e squadre di riparazione può essere decisiva se viene colpita un’infrastruttura. Anche la IEA, in un rapporto del febbraio 2026 sulle lezioni della guerra in Ucraina, indica fra le misure utili generazione distribuita, accumuli e scorte di apparecchiature per ripristinare le reti.
Ospedali, acquedotti e telecomunicazioni potrebbero disporre di produzione locale, accumuli e sistemi capaci di funzionare temporaneamente separati dalla rete. Il fotovoltaico, tuttavia, non può garantire da solo energia in ogni ora: servono accumuli adeguati, protezioni e controlli.
Distribuire la produzione elettrica fra numerosi impianti, anziché concentrarla in poche grandi centrali, riduce il rischio che un singolo attacco provochi interruzioni su vasta scala. Inoltre, in caso di danni alla rete principale, i servizi essenziali dotati di sistemi autonomi potrebbero continuare a funzionare, almeno per un certo lasso di tempo.
Le priorità sono quindi complementari: diversificare le filiere industriali necessarie a costruire e riparare gli impianti, ma soprattutto ridurre il fabbisogno di petrolio e gas da acquistare continuamente all’estero. La sicurezza dipende non solo dalla provenienza dei rifornimenti, ma da quanti se ne possono evitare.
Il seguente documento è riservato agli abbonati a QualEnergia.it PRO:
Prova gratis il servizio per 10 giorni o abbonati subito a QualEnergia.it PRO