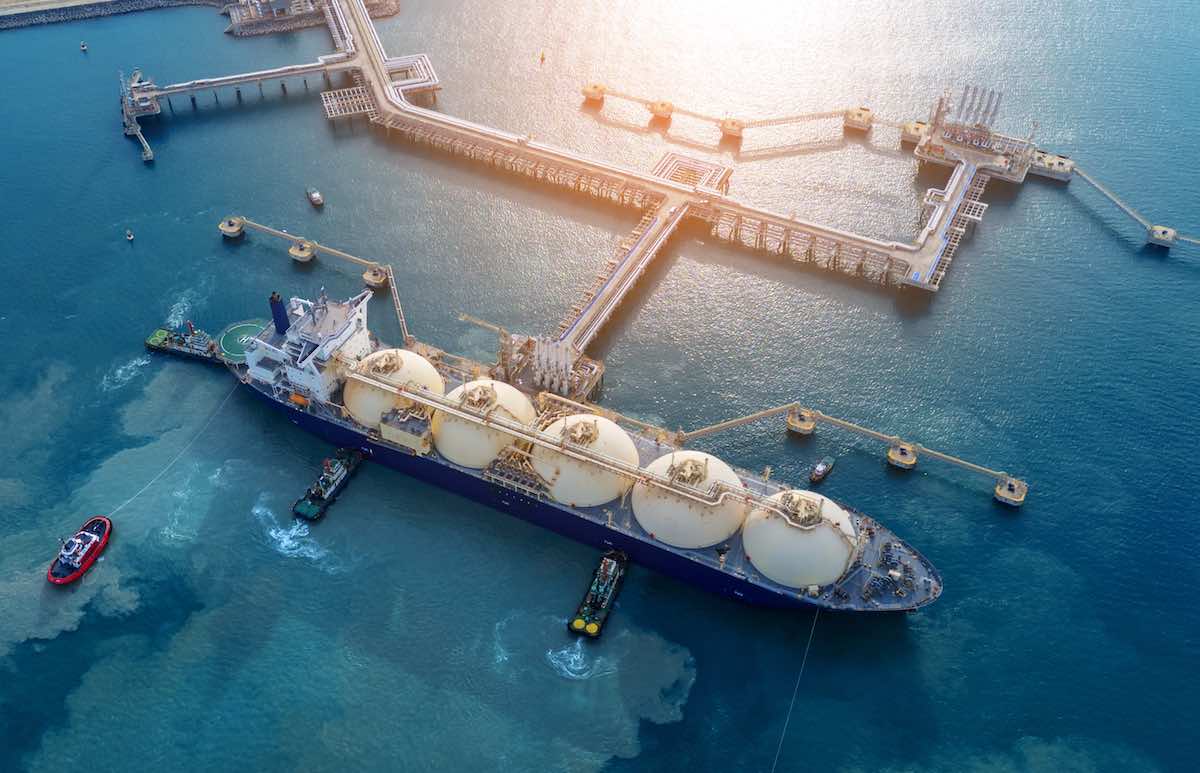



La crisi in Medio Oriente ha comportato per l’Europa maggiori costi per le importazioni di gas compresi tra 18 e 33 miliardi di euro nell’estate 2026, rispetto a uno scenario senza conflitto e a parità di quantitativi acquistati.
La stima, contenuta nel nuovo rapporto di monitoraggio di Acer, l’Agenzia europea per la cooperazione fra i regolatori nazionali dell’energia, riflette l’impatto delle interruzioni delle esportazioni di Gnl dal Qatar attraverso lo Stretto di Hormuz. Le conseguenze si sono propagate lungo la filiera, incidendo sui costi di approvvigionamento di famiglie e imprese e sui prezzi dell’elettricità.
A metà ottobre le quotazioni spot del gas sui principali hub europei hanno sfiorato i 90 €/MWh, in un mercato caratterizzato dalla competizione con l’Asia per le forniture di Gnl.
Le tensioni hanno reso più oneroso anche il riempimento degli stoccaggi europei, partito da livelli particolarmente bassi: al termine dell’inverno 2025-2026 (linea arancione nel grafico in basso) le riserve erano scese al 28% della capacità, contro il 34% dell’anno precedente (linea rossa) e una media storica, calcolata su nove anni, prossima al 40% (linea azzurra tratteggiata).
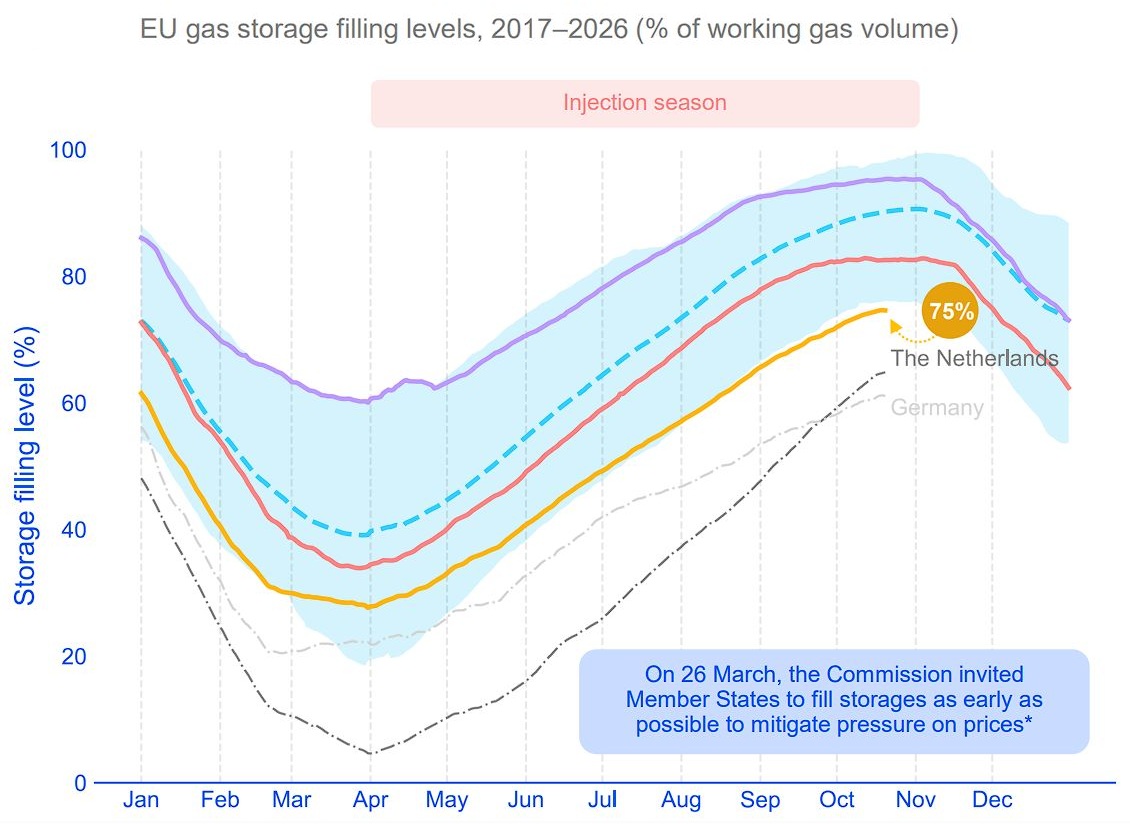
Al 21 ottobre, il livello di riempimento era risalito al 75%, rimanendo comunque inferiore alla media degli ultimi nove anni.
Secondo i dati Acer, il costo indicativo del gas immesso negli stoccaggi nel 2026 ha raggiunto 26,8 miliardi di euro, contro 19,4 miliardi nel 2025. Un incremento del 38%, nonostante una riduzione di circa il 14% dei volumi netti immessi. Il prezzo medio del gas destinato al riempimento è risultato il secondo più elevato dell’ultimo decennio, dopo quello del 2022.
Nel frattempo è cambiata la geografia degli approvvigionamenti, con il Gnl statunitense che copre ormai circa il 30% delle importazioni complessive di gas dell’Ue e il 64% di quelle di Gnl, nonostante una riduzione del 9% dei volumi acquistati dagli Usa rispetto all’estate 2025. La quota russa, considerando gasdotti e Gnl, è invece scesa intorno all’11%.
Nell’estate 2026 le importazioni europee di gas naturale liquefatto sono diminuite del 14% rispetto allo stesso periodo del 2025, con un calo del 2% per il Gnl russo e del 3% per il gas russo trasportato via tubo. Le importazioni europee di gas da Mosca nell’estate 2026 hanno comunque avuto un valore stimato di circa 10 miliardi di euro.
Dal Qatar, invece, non sono arrivati volumi significativi. Un esempio concreto delle difficoltà di approvvigionamento arriva da Edison: con un aggiornamento pubblicato il 27 ottobre, la società ha comunicato che QatarEnergy ha prolungato fino alla fine di dicembre la sospensione delle consegne contrattuali di Gnl destinate all’Italia.
La misura interessa complessivamente 38 carichi, equivalenti a circa 5 miliardi di metri cubi di gas. Alla stessa data Edison aveva già sostituito 27 carichi, per circa 2,7 miliardi di metri cubi.
I dati sul mix elettrico dell’estate 2026
Le ondate di calore e la siccità hanno avuto conseguenze anche sul mercato elettrico europeo. Nell’estate 2026, secondo Acer, la produzione fotovoltaica è aumentata di 39 TWh rispetto allo stesso periodo del 2025, registrando la crescita più consistente tra le fonti di generazione. L’eolico ha contribuito con un ulteriore incremento di 1 TWh.
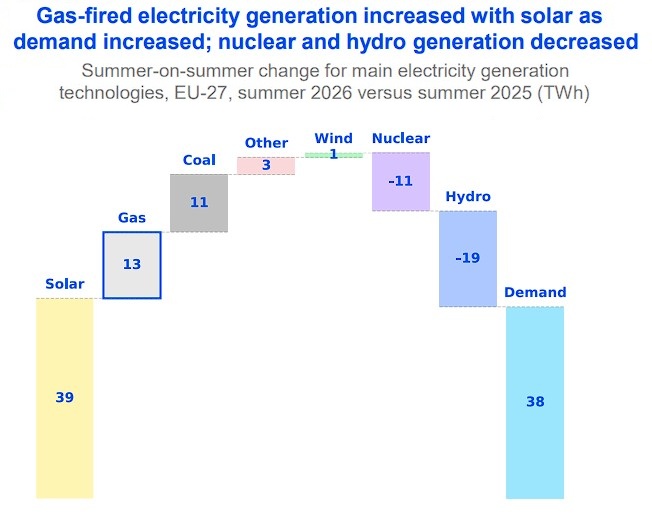
La maggiore produzione solare ha risposto all’aumento della domanda elettrica (+38 TWh), sostenuta anche dai consumi per il raffrescamento, ma non è riuscita a compensare completamente la contrazione dell’idroelettrico (-19 TWh) e del nucleare (-11 TWh), penalizzati dalla riduzione delle portate fluviali e dall’innalzamento delle temperature dell’acqua. Ne è derivato un maggiore ricorso al gas (+13 TWh) e al carbone (+11 TWh).
La generazione elettrica da gas è cresciuta complessivamente dell’8,7%, con un incremento del 20% nel solo mese di agosto. Acer evidenzia tuttavia che il fotovoltaico ha contribuito a ridurre il ricorso alle centrali a gas soprattutto nelle ore centrali della giornata. Nelle ore prive di produzione solare, invece, la generazione termoelettrica da gas è rimasta superiore ai livelli del 2025 e vicina a quelli del 2019.
Noce (Mase): “La Germania sta facendo salire i prezzi”
Le criticità evidenziate da Acer trovano riscontro nelle dichiarazioni rilasciate ieri, 29 ottobre, da Alessandro Noce, direttore generale Mercati e Infrastrutture energetiche del Mase, durante il Montel Italian Energy Day di Milano.
Secondo Noce, il ritardo della Germania nel riempimento dei propri stoccaggi sta contribuendo a sostenere le quotazioni europee, con il contratto TTF per il mese successivo arrivato a 100 €/MWh il 28 ottobre, il livello più elevato dal dicembre 2022.
Il dirigente ha inoltre criticato i presunti ritardi nel riempimento degli stoccaggi tedeschi legati ai processi di privatizzazione delle società energetiche Uniper e SEFE.
Noce ha sottolineato che l’Italia ha sostenuto una spesa di circa 300 milioni di euro per favorire il riempimento delle proprie riserve, trovandosi comunque esposta ai rincari provocati, a suo giudizio, dagli acquisti tedeschi. Ha inoltre prospettato la possibilità che le quotazioni raggiungano 150-180 €/MWh nel gennaio 2027, qualora le temperature invernali risultassero particolarmente rigide.
Le accuse sono state respinte oggi dal ministero dell’Economia e dell’Energia tedesco, che ha definito “infondata” l’ipotesi che Berlino abbia trascurato il riempimento degli stoccaggi per favorire la privatizzazione di Uniper e SEFE.
Secondo quanto riportato da Reuters, il governo tedesco ha negato che gli acquisti e le attività di stoccaggio di SEFE siano responsabili dell’aumento dei prezzi europei, precisando che alla società è stato chiesto di procurarsi gas al di fuori dell’Ue quando possibile, proprio per limitarne l’impatto sul mercato interno.
Berlino ha inoltre ribadito che la sicurezza degli approvvigionamenti sarebbe garantita anche in caso di inverno particolarmente rigido, grazie alla disponibilità di Gnl, alle importazioni via gasdotto e all’integrazione delle infrastrutture europee.
I rischi per l’inverno e la risposta europea
Secondo Acer, l’Europa affronterà l’inverno 2026-2027 con riserve inferiori alle medie storiche e una maggiore esposizione alla concorrenza internazionale per il Gnl.
La domanda europea di gas rimane tuttavia circa il 20% inferiore ai livelli precedenti la crisi del 2022, un elemento che contribuisce ad attenuare i rischi per la sicurezza degli approvvigionamenti.
Il Winter Supply Outlook di ENTSOG, pubblicato l’8 ottobre, evidenzia inoltre che le infrastrutture europee dispongono di una capacità di rigassificazione di circa 145 miliardi di metri cubi per stagione invernale, in grado di compensare almeno parzialmente i bassi livelli degli stoccaggi.
La disponibilità effettiva di Gnl resta però determinante: in scenari caratterizzati da importazioni limitate, le riserve potrebbero scendere sensibilmente sotto il 30% entro la fine dell’inverno, sottolineano gli analisti, aumentando la vulnerabilità del sistema a eventuali ondate di freddo.
La necessità di ridurre questa esposizione è stata richiamata anche durante il Consiglio Energia del 29 ottobre a Lussemburgo.
Secondo il resoconto ufficiale, i ministri europei hanno condiviso l’esigenza di rafforzare la sicurezza degli approvvigionamenti, indicando nella riduzione della dipendenza dai combustibili fossili e negli investimenti nella produzione interna di energia pulita due strumenti fondamentali per limitare la vulnerabilità alle crisi internazionali.
La presidenza irlandese del Consiglio ha inoltre sottolineato la necessità di accelerare l’elettrificazione dei consumi e rafforzare le interconnessioni elettriche, per proteggere famiglie e imprese dall’aumento dei costi energetici.
Ciononostante, il vertice si è concluso con l’anacronistica bocciatura, supportata anche dall’Italia, della proposta della Commissione europea di concedere all’elettricità un regime fiscale più favorevole rispetto al gas.
Il seguente documento è riservato agli abbonati a QualEnergia.it PRO:
Prova gratis il servizio per 10 giorni o abbonati subito a QualEnergia.it PRO